ソニー損保の弁護士特約は必要か?等級ダウンの噂と評判の真相
予期せぬ交通事故に巻き込まれた際、ドライバーの生活と金銭面を守る最後の砦となるのが自動車保険の特約だ。特にダイレクト型自動車保険のトップシェアを走るソニー損保において、契約時に最も頭を悩ませる選択肢の一つが「弁護士特約(弁護士費用特約)」である。「年間数千円とはいえ無駄遣いではないか」「使うと翌年の等級が下がるのではないか」といった疑問や臆測がネット掲示板やSNS上で絶えない。
自分がどれほど安全運転を心がけていても、赤信号での停車中に後ろから追突されるような「もらい事故」を100%防ぐ手立てはない。そして、過失割合が自分に全くない事故ほど、保険会社による示談交渉代行が法律上禁じられるという過酷な現実が待ち構えている。本稿では、2026年現在の最新約款と事故事例に基づき、ソニー損保の弁護士特約を巡る等級の真実、費用対効果、リアルな評判、そして知られざる落とし穴までを白日の下に晒す。
📌 【この記事の重要ポイントまとめ】
- 要点1:弁護士特約を単独で使用しても「ノーカウント事故」として扱われ、翌年の等級低下や事故有係数の適用は一切発生しない。
- 要点2:自身に過失のない「もらい事故(過失割合0)」では保険会社の示談代行が弁護士法で禁止されるため、特約の有無が賠償額を大きく左右する。
- 要点3:補償範囲は同居の家族や別居の未婚の子まで及ぶため、一家で複数台を所有する場合は特約の「重複契約」による保険料の払い損に注意が必要である。
【真相解明】「使うと等級が下がる」噂は完全な誤解|ノーカウント事故の仕組み
「弁護士特約を使うと、保険の等級が下がって翌年の保険料が跳ね上がるのではないか」という不安の声が後を絶たない。しかし、この懸念は完全に事実無根である。ソニー損保を含む自動車保険業界の共通ルールとして、弁護士特約の利用は「ノーカウント事故」に分類される。
通常の対人賠償保険や車両保険を使用した場合、事故の種類に応じて1等級または3等級ダウンし、さらに翌年以降の割引率が著しく悪化する「事故有係数適用期間」が加算される。一方で、弁護士特約を単独で使って弁護士費用や法律相談料の支払いを受けたとしても、事故件数としてカウントされない仕組みが確立されている。
例えば、無過失の追突被害に遭い、相手方の保険会社との示談交渉を弁護士に全面委託して数百万円の費用補償を受けた場合でも、翌年の契約は純粋に「1等級アップ」として更新される。事故の過失責任を負わない被害者が、正当な権利救済を求めたことによって不利益を被る構造は存在しない。この等級制度の基本設計を誤解し、特約の使用を躊躇することこそが最大の経済的損失を招く。

なぜもらい事故で示談代行できないのか?弁護士法72条の壁と特約の必要性
多くのドライバーが最も衝撃を受けるのが、「自分に非がない完全なもらい事故(過失割合0対100)ほど、加入している損害保険会社が相手方と示談交渉をしてくれない」という法的な現実である。これには明確な法律上の制約が存在する。
日本の法律において、弁護士法第72条(非弁活動の禁止)により、弁護士資格を持たない者が報酬を得る目的で他人の法律事件に関与・交渉することが厳格に禁じられている。自身に1割でも過失がある事故であれば、保険会社は「自社が保険金を支払う当事者」として示談代行に介入できる。しかし、契約者の過失割合がゼロの場合、保険会社は保険金の支払い義務を負わないため「完全な第三者」となり、代理交渉を行う行為そのものが刑事罰の対象となる非弁行為に該当してしまう。
その結果、過失のない被害者は、相手方の百戦錬磨の保険会社アジャスターや示談担当者を相手に、たった一人で治療費の打ち切り通告や物損の査定、休業損害の計算について直接やり取りを強いられる。過失ゼロの被害者が精神的疲弊から相手損保の言いなりになり、極めて不利な条件で示談書にサインしてしまうケースが後を絶たないのはこのためだ。この「法的空白」を埋め、被害者の盾として弁護士を代理人に立てられる点に、弁護士特約の決定的な存在意義がある。
【比較検証】ソニー損保の弁護士費用特約スペックと他社基準の徹底比較
ソニー損保が提供する弁護士費用特約の補償内容およびコストパフォーマンスを、業界標準値や他社水準と比較した客観的データを以下に整理した。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 弁護士費用補償上限 | 1事故・被害者1名につき最大300万円 | 最大300万円(業界統一水準) | 着手金・成功報酬・訴訟実費を含め、死亡・重度後遺障害を除く大半の事故を全額カバー可能。 |
| 法律相談費用上限 | 1事故・被害者1名につき最大10万円 | 最大10万円(約30分5,000円換算で約20回分) | 正式委任前の初期相談やセカンドオピニオン取得に十分な予算枠を確保。 |
| 年間保険料 | 年額約2,500円〜3,000円前後(月額200円台) | 年額2,000円〜3,500円 | ダイレクト型ならではの割安な価格設定。1日あたり10円未満の保険料で極めて高い防御力を得られる。 |
| 弁護士選任方法とLAC基準 | 日弁連LAC紹介、または契約者自身による自由選任 | LAC協定基準に準拠した報酬体系 | 自ら見つけた交通事故専門の有力弁護士を指定可能。ただしソニー損保の事前同意とLAC報酬基準の遵守が原則。 |
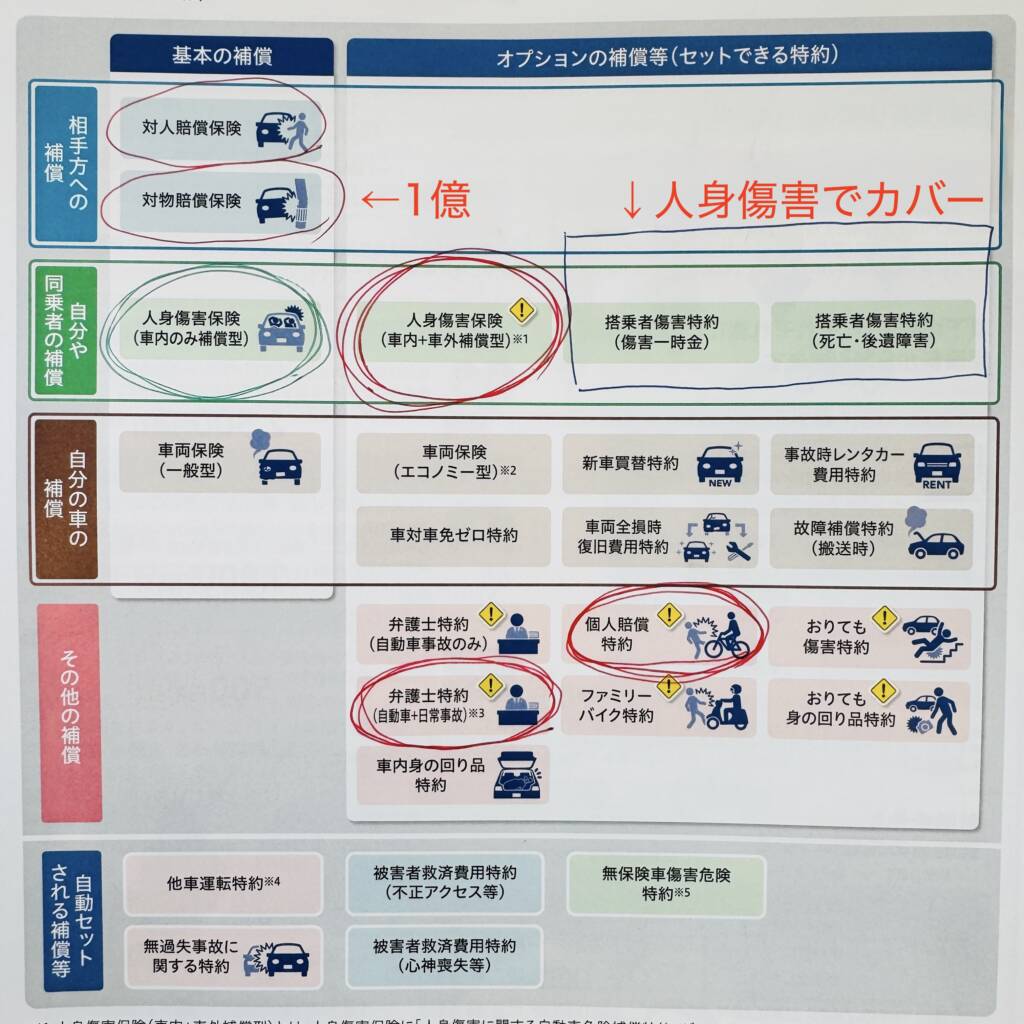
| 補償対象事故 | 自動車事故型(歩行中・自転車搭乗中の車との事故を含む) | 自動車事故限定型 / 日常生活賠償連動型 | 自動車対人の接触事故もカバー。日常生活型を求める場合は他特約や他社火災保険との棲み分けが必要。 |
| 利用時の等級変動 | ノーカウント事故(等級への影響ゼロ) | 業界共通でノーカウント事故扱い | 特約を使ったことによる金銭的ペナルティは翌年以降の契約にも一切及ばない。 |
弁護士報酬の支払基準には、日弁連リーガル・アクセス・センターが策定した「LAC基準」が適用される。契約者が自ら選任した外部の弁護士を利用する場合でも、ソニー損保に事前連絡を入れてLAC基準での委任契約を結ぶことで、報酬トラブルなくスムーズに保険金が支払われる仕組みだ。
【実態検証】「実際に使ってみた」利用者の生の声と示談交渉のリアル
ネット上のコミュニティや事故被害者の手記を調査すると、ソニー損保の弁護士特約を実際に使用したユーザーの体験談には、明確な共通点が見受けられる。最大のメリットとして語られるのは、「慰謝料の裁判基準(弁護士基準)への引き上げ」と「相手損保との接触ストレスからの完全な解放」である。
交通事故の損害賠償額には、自賠責基準、任意保険会社基準、裁判基準という3つの異なる算定基準が存在する。保険会社が提示してくる初期金額は、最も低額な任意保険基準に留まるのが通例だ。弁護士が介入することで、過去の判例に基づいた最も高額な「裁判基準」での請求が可能となり、むち打ち症などの軽傷であっても入通院慰謝料が数十万円単位で増額した事例が頻繁に報告されている。
あるユーザーは、「追突事故で過失ゼロだったにもかかわらず、相手損保から理不尽な治療費打ち切りを通告された。ソニー損保の特約で弁護士に依頼したところ、電話一本で相手との直接交渉がすべてストップし、最終的に通院期間相応の慰謝料と休業損害を満額回収できた」と証言している。一方で、「ソニー損保から紹介された日弁連LACの弁護士が交通事故専門ではなく、初期対応にやや時間を要したため、自分で交通事故専門の弁護士を探して変更承認を取った」という声もある。弁護士特約を使う際は、損保任せにせず自身で実績豊富な法律事務所を選定する姿勢が成果を大きく左右する。
一般に知られていない盲点とデメリット|家族の補償重複と適用範囲の罠
極めて有用な弁護士特約だが、契約時に見落とされがちな「補償の重複」と「補償対象外となるケース」という2大デメリットが存在する。
まず警戒すべきは、1世帯で複数台の自動車を保有している場合の補償重複(二重払い)だ。ソニー損保の弁護士特約の適用範囲は、契約車両に乗っているときだけに限定されない。補償の対象となる「被保険者」の範囲は以下の通り極めて広範に設定されている。
① 記名被保険者(主たる運転者)
② 記名被保険者の配偶者
③ 記名被保険者またはその配偶者の「同居の親族」
④ 記名被保険者またはその配偶者の「別居の未婚の子」
⑤ 契約車両に搭乗中の者
つまり、夫が保有する車に弁護士特約を1つセットしていれば、同居する妻や同居の父母、あるいは他県で一人暮らしをしている未婚の大学生の息子が歩行中・自転車運転中に車にはねられた事故であっても、夫の特約を使って弁護士を呼ぶことが可能である。妻や子の車にもそれぞれ弁護士特約を付帯させてしまうと、年間数千円ずつの保険料が完全に無駄になる。ただし、他人の車に同乗している場合の補償など細部の条件が異なるケースもあるため、主契約の付帯状況を世帯全体で棚卸しすることが不可欠だ。
また、すべてのトラブルで無条件に使えるわけではない。故意または重大な過失によって生じた事故、無免許運転や酒気帯び運転による被害、台風や地震などの天災を原因とする損害、さらには自動車事故とは無関係の日常トラブル(近隣騒音トラブルや離婚問題など)は補償対象外となる。日常トラブルまで備えたい場合は、自動車保険の枠を超えた総合的な権利保護保険や個人賠償特約との棲み分けを正しく認識しておかなければならない。
【プロの結論】法的防衛力から見出す損得勘定とおすすめできる人の判断基準
リスク管理および法的な防衛力の観点から分析すると、月額わずか200円強、年間約2,500円〜3,000円という特約費用は、万が一の事態に対するリターンに対して圧倒的な非対称性(ハイリターン)を持つ保険設計となっている。事故相手が誠実な人物である保証はなく、無保険車や反社会的態度の加害者、強硬な態度を崩さない相手損保と対峙した際、素人が独力で対抗することは構造的に不可能に近い。
【弁護士特約の付帯を強く推奨する人】
・通勤や送迎で日常的に車を運転し、もらい事故のリスクに晒されている人
・仕事や家事で多忙を極め、相手保険会社との煩雑な示談交渉に時間を割けない人
・家族内に他に弁護士特約を付帯した自動車保険や火災保険の契約者がいない人
・法的知識に自信がなく、慰謝料や過失割合で不当に買い叩かれるのを防ぎたい人
【慎重な検討または見送りが妥当な人】
・同一世帯内の家族(配偶者や同居親族)の自動車保険に、すでに適用範囲の広い弁護士特約が付帯されている人
・加入している火災保険や医療保険、クレジットカードの付帯保険で、自動車事故を含む広範な弁護士費用特約をすでに手厚く確保している人

【ソニー 損保 弁護士 特約】に関するよくある質問(FAQ)
Q1:弁護士特約を使うと、ソニー損保の等級は本当に下がりませんか?
A1:下がりません。弁護士特約のみを使用した保険金請求は「ノーカウント事故」として処理されるため、翌年の等級降格や事故有係数のペナルティは一切発生しません。無事故時と同様に1等級進みます。
Q2:ソニー損保が指定する弁護士しか使えないのですか?自分で探した弁護士でも依頼可能ですか?
A2:自分で探した弁護士に依頼可能です。日弁連リーガル・アクセス・センター(LAC)を通じて弁護士の紹介を受けることもできますが、契約者自身が信頼する交通事故専門の弁護士を自由に選任することも認められています。ただし、着手前にソニー損保へ連絡し、LAC報酬基準に同意してもらう事前承認手続きが必要です。
Q3:もらい事故だけでなく、自分にも過失がある事故でも弁護士特約は使えますか?
A3:過失割合に関わらず使用可能です。自分に過失がある事故であっても、過失割合の妥当性に納得がいかない場合や、後遺障害等級認定の異議申し立て、相手方との法的主張の食い違いを是正するために弁護士へ委任することができます。
Q4:家族で2台車を持っていますが、両方の車に特約を付ける必要がありますか?
A4:通常は1台のみの付帯で十分です。ソニー損保の弁護士特約は、記名被保険者だけでなく配偶者、同居の親族、別居の未婚の子まで幅広く補償対象となります。2台とも付帯させると補償が重複し、保険料の無駄払いとなる可能性が高いため、1台分に集約することをおすすめします。
まとめ:今後の動向と失敗しないための判断基準
自動車事故は、どれほど注意を払っていても理不尽に降りかかる日常最大級のリスクである。被害者保護の法規範が進む2026年現在においても、「過失割合ゼロの事故では自分の保険会社が示談代行できない」という弁護士法上の構造的欠陥は解消されていない。この現実を直視するとき、ソニー損保の弁護士特約が果たす役割は、単なる費用の補償に留まらず、精神的平穏と正当な賠償金を勝ち取るための「最強の法的防壁」と言える。
年間2,000円台半ばというわずかなコストで、300万円までの弁護士費用と10万円までの相談料を何度でも、しかも等級ダウンの心配なく行使できるメリットは極めて大きい。世帯内での重複付帯がないかを確認した上で、1台目の契約には迷わず付帯させておくことが、万が一の悲劇から家族の生活を守る最も賢明な選択肢となるはずだ。 (出典: ソニー 損保 弁護士 特約(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
