楽天証券とSBI証券はどっち?新NISAとクレカ積立を徹底比較【2026年最新】
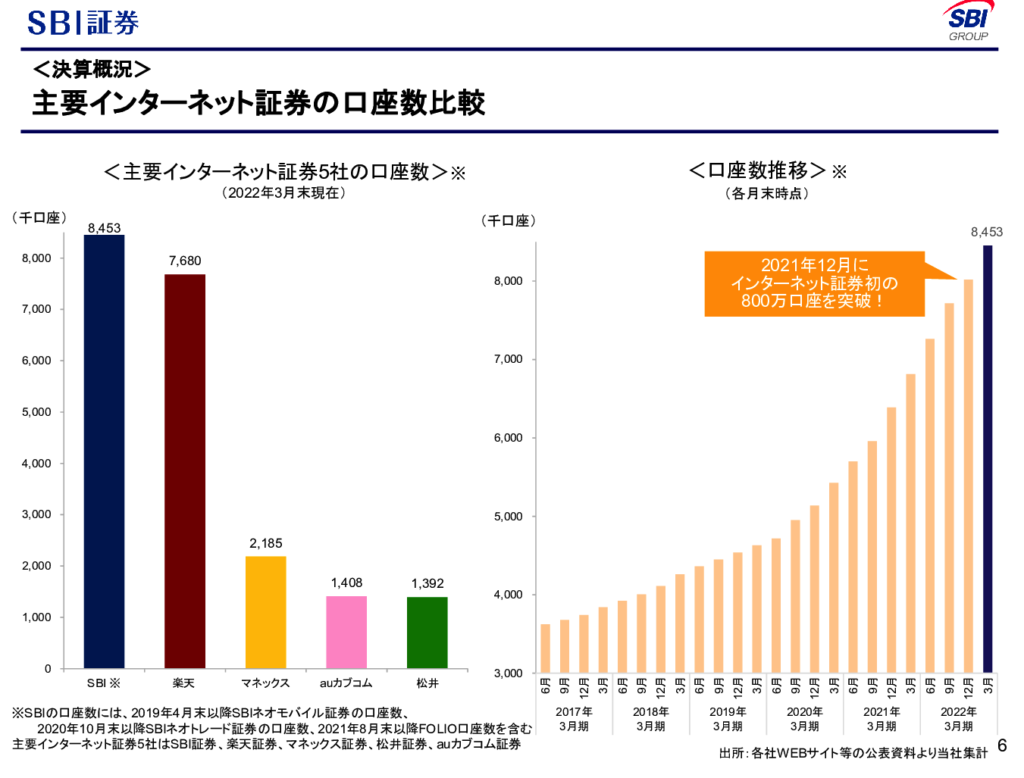
新NISAの普及とともに、個人の資産形成において二大巨頭として君臨し続ける楽天証券とSBI証券。「結局どっちで口座を開設すべきか」という問いは、口座開設数がそれぞれ1,200万口座を超えた現在でも多くの投資初心者を悩ませています。ネット上ではポイント還元の改定を巡る議論や、アプリの使い勝手に関する口コミが絶えず飛び交っています。
両社ともに国内株式の売買手数料無料化を実現し、基本スペックの差は縮まりつつあるように見えます。しかし、クレジットカード決済による投信積立の還元ルールや銀行連携の仕組み、取扱商品の細部を検証すると、個人のライフスタイルによって「選ぶべき正解」は明確に分かれます。2026年最新の改定事情と、後悔しないための判断基準を網羅的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国内株式の手数料無料化が定着した今、勝負の分かれ目は「ポイント経済圏」と「銀行連携の利便性」にある。
- 要点2:クレカ積立還元率はカードランクと年間利用条件で大きく変動し、三井住友カード・Oliveと楽天カードで戦略が異なる。
- 要点3:画面の直感的な扱いやすさを重視するなら楽天証券、投信の保有還元や取扱商品の網羅性を追求するならSBI証券が優位。
【2026年最新】楽天証券とSBI証券の基本スペック徹底比較
まずは両社の基幹機能となるサービス内容を比較します。新NISAの成長投資枠・つみたて投資枠ともに売買手数料は両社とも0円であり、取引コストの面で大きな差はありません。しかし、投信保有に伴う還元プログラムや提携銀行との連動性には明確な設計思想の違いが存在します。
| 項目 | 楽天証券 | SBI証券 | 編集部の見解・評価 |
|---|---|---|---|
| 国内株式手数料 | ゼロコース適用で無料 | ゼロ革命適用で無料 | 電子交付設定等の条件達成で両社ともに完全無料化。互角。 |
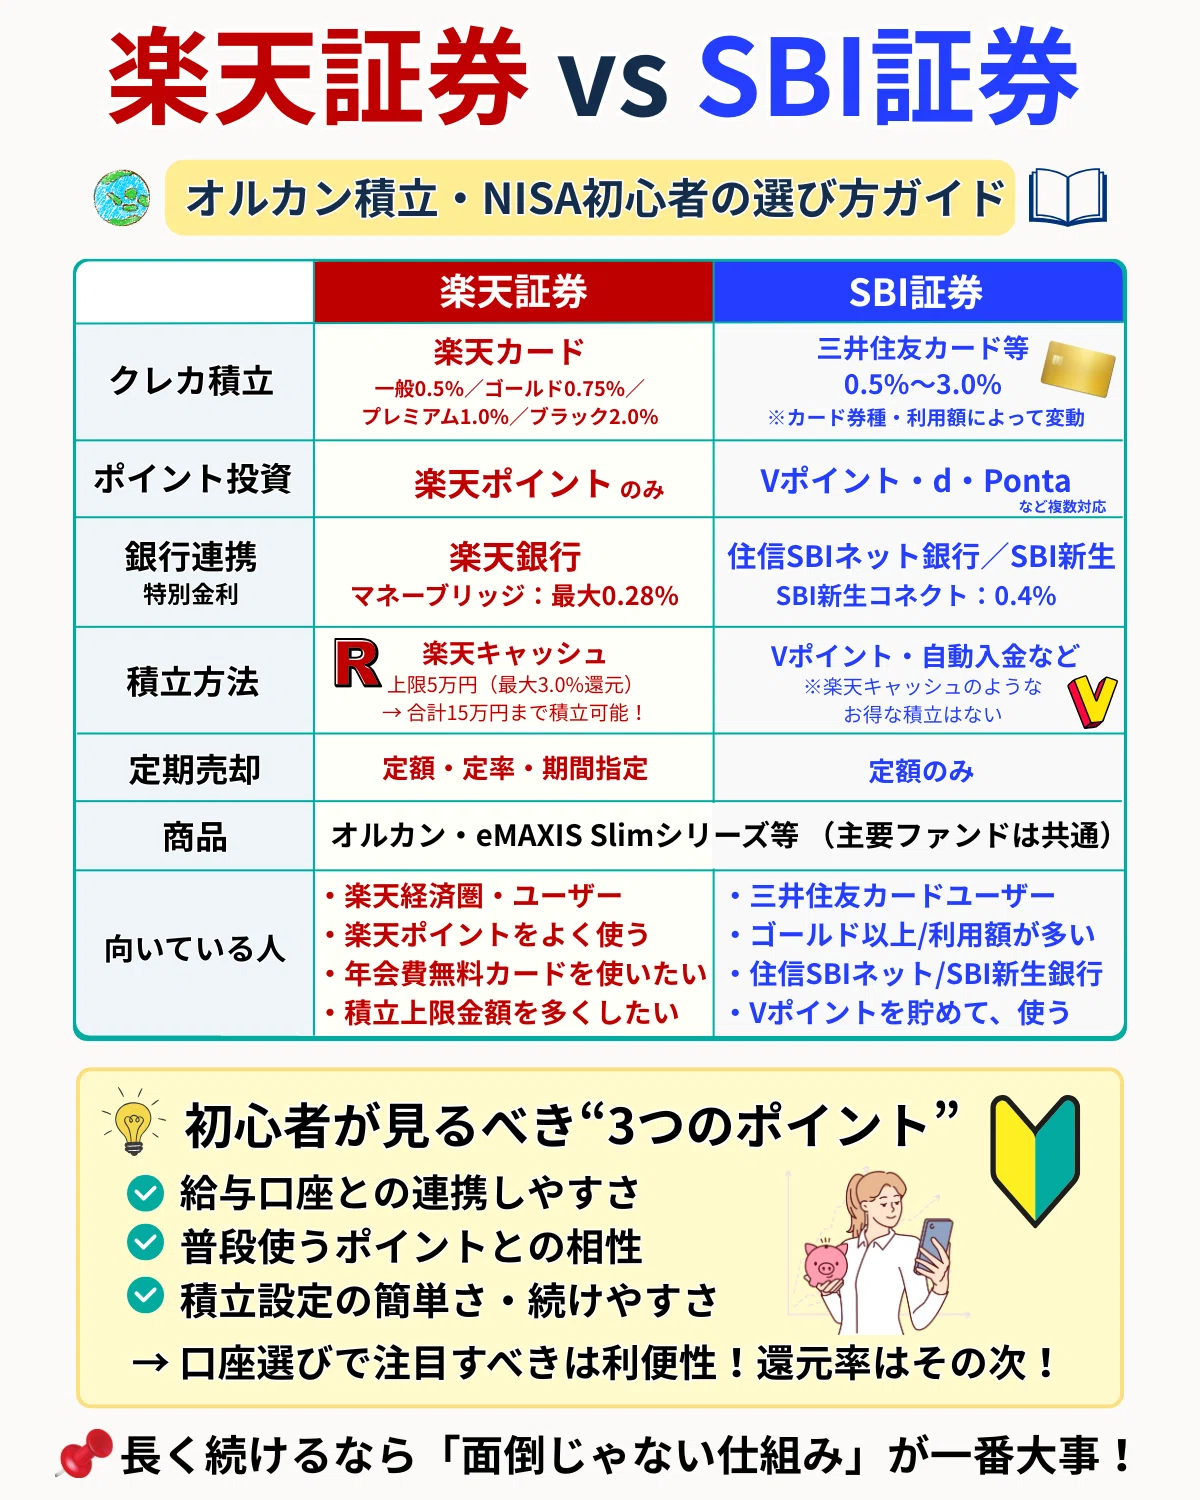
| クレカ積立(一般カード) | 楽天カード:0.5%〜1.0% | 三井住友カード(NL):0.0%〜0.5%(年間決済額に応じる) | ノーマルカード単体なら楽天証券が無条件付与で扱いやすい。 |
| 投資信託の保有ポイント | 一定残高達成時のスポット付与中心(一部対象外あり) | 投信マイレージ(年率0.017%〜0.25%程度) | 超長期で残高が増加するほどSBI証券の還元メリットが拡大。 |
| 銀行連携サービス | 楽天銀行(マネーブリッジ) 優遇金利:最大年0.10%〜0.12%(残高上限あり) | 住信SBIネット銀行(ハイブリッド預金) 自動振替や為替連動の拡張性に強み | 日常決済と金利優遇なら楽天、為替コストや自動化ならSBI。 |
| 米国株・為替手数料 | リアルタイム為替手数料無料(米ドル/円) | リアルタイム為替手数料無料(米ドル/円) | 主要通貨の買付コストは拮抗。取扱銘柄数はSBIがややリード。 |

新NISAとクレカ積立のポイント還元率|見逃せない条件の罠
新NISAの開始に伴い、毎月の積立枠が拡大したことで、クレジットカード決済による投信積立の還元合戦は大きな節目を迎えました。かつてのような「カードを保有しているだけで無条件に高還元」というバラマキフェーズは終了し、2026年現在は「年間決済額に応じた段階的還元」が主流となっています。
SBI証券では、三井住友カード(Olive含む)を利用した積立が中心となります。プラチナプリファードなどの上位カードでは高い還元率が設定されているものの、年間利用額のノルマを達成しなければ還元率が引き下げられる設計が導入されています。「投資信託の積立額そのものは年間利用額の判定対象外」というルールを見落とし、普段の買い物利用が少ない層が期待通りの還元を得られないケースも散見されます。
一方の楽天証券は、楽天カードによる積立で代行手数料に応じた還元(0.5%〜1.0%)を維持しつつ、楽天キャッシュ積立を併用することで月額最大15万円までのキャッシュレス積立ルートを確保しています。楽天カードからのチャージ時に0.5%の還元が得られるため、複雑な年間ノルマを追わずに堅実なポイント獲得を狙うユーザーから根強い支持を集めています。
一般に知られていない盲点とネットの誤解
金融情報コミュニティやSNSでしばしば議論となるのが、「還元率の数字だけを比較して証券会社を選んでしまう」という過ちです。表面的な還元率の差は、長期的な資産形成において本質的な差にならない場合があります。
典型的な誤解の一つが、投資信託の保有ポイント還元に対する認識です。SBI証券の「投信マイレージ」は、人気の「eMAXIS Slim 全世界株式(オール・カントリー)」や「eMAXIS Slim 米国株式(S&P500)」などの超低コストインデックスファンドに対しても信託報酬に応じたポイント還元を実施しています。年率0.0175%程度と一見わずかな数値に見えますが、資産残高が1,000万円、2,000万円と拡大するにつれて、毎年自動的に付与されるポイントはクレカ積立の一時的な還元額を上回る規模へと成長します。
対照的に、楽天証券は保有残高に対する定常還元を低コストファンドでは縮小し、特定ファンド(楽天プラスシリーズ)にポイント還元を集中させる戦略をとっています。自分が投資したいファンドが定常還元の対象であるかどうかを確認せずに口座を選ぶと、10年後・20年後に受け取れるリターンに小さくない差異が生じることになります。
【実態検証】利用者の生の声と現場目線で見えたリアル
両社のサービスを長年定点観測している金融アナリストや、実際のユーザーによる検証データを突き合わせると、数値化しにくい「使い勝手」の面で明確な評価の分断が見られます。
楽天証券が高く評価されている最大の要因は、スマホアプリの操作性と管理画面のUI設計です。「iSPEED」や新NISA対応のウェブ管理画面は、直感的に資産推移や注文状況を把握できるレイアウトになっています。普段から楽天市場や楽天銀行を利用している層にとっては、同一の楽天IDでログインでき、ワンストップで残高が確認できる体験が極めてスムーズです。
対するSBI証券は、商品ラインナップの豊富さやIPO(新規公開株)の取扱実績で他を圧倒している反面、長らく「管理サイトと積立設定アプリ、株取引アプリが分立していて分かりにくい」という指摘を受けてきました。UI刷新プロジェクトが進められているものの、証券投資に慣れていない初心者からは「専門用語が多くて設定完了までに迷った」という声が依然として挙がっています。
また、iDeCo(個人型確定拠出年金)の設計においても差があります。SBI証券は「セレクトプラン」を中心に低コストファンドを厳選した充実の銘柄数を誇り、信託報酬最安クラスの選択肢が揃っています。楽天証券も主要なインデックスファンドを網羅していますが、取扱銘柄の多様性という観点ではSBI証券が一歩リードしているのが現状です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金融工学および個人の行動経済学的な観点から言えば、投資において最も回避すべきリスクは「複雑な手続きや分かりにくさに挫折して、積立投資を中断してしまうこと」です。スペック上の微細な優劣よりも、自身の継続性に合致したプラットフォームを選ぶ必要があります。
楽天証券を選ぶべき人
- 楽天経済圏を日常的に活用している:楽天カード、楽天銀行(マネーブリッジ連携による普通預金金利の優遇)、楽天市場でのSPU(スーパーポイントアッププログラム)の恩恵を最大化したい人。
- 投資初心者で、画面の分かりやすさを最優先したい:迷わずに積立設定を完了させ、日々の資産状況をストレスなくチェックしたい人。
- 楽天キャッシュを活用した積立を行いたい:月5万円を超える枠をポイ活経由でお得に積み立てたい人。
SBI証券を選ぶべき人
- 三井住友カードやOliveをメインカードとして利用している:日常の決済額が大きく、上位カードの年会費無料条件や高還元条件を自然に達成できる人。
- 将来的な資産規模を見据え、投信保有ポイントを重視したい:20年以上のスパンで数千万円単位の資産形成を目指し、残高連動ポイントの恩恵を最大化したい人。
- 米国株の個別株投資やIPO投資まで幅広く挑戦したい:投資信託の積立にとどまらず、幅広い金融商品に一つの証券会社でアクセスしたい人。
【楽天 証券 と sbi 証券】に関するよくある質問(FAQ)
Q1:新NISAの口座は楽天証券とSBI証券の両方で作ることはできますか?
A1:いいえ、できません。新NISA口座はすべての金融機関を通じて「1人1口座」しか開設できません。ただし、課税口座(特定口座・一般口座)であれば両方の証券会社で口座を開設し、併用することが可能です。
Q2:すでに楽天証券で新NISAを始めていますが、SBI証券に変更するのは大変ですか?
A2:所定の金融機関変更手続きを行えば変更自体は可能です。ただし、変更したい年の1月1日以降に一度でもその年のNISA枠(積立含む)で買付を行っている場合、その年の9月末までは翌年分からの変更手続きしか受け付けられません。また、過去に買い付けた資産を別の証券会社へ移管することはできず、元の口座で非課税のまま保有し続けることになります。
Q3:銀行連携はどちらがお得ですか?「マネーブリッジ」と「ハイブリッド預金」の違いは?
A3:楽天銀行の「マネーブリッジ」は普通預金残高300万円までの部分に対して優遇金利が適用され、金利面での恩恵が分かりやすいのが強みです。一方、住信SBIネット銀行の「SBIハイブリッド預金」は証券口座との資金移動が完全にシームレスであり、米ドル為替手数料の安さやスマートプログラムによるATM・他行宛振込手数料の無料回数など、総合的な銀行インフラとしての利便性に定評があります。
まとめ:今後の動向と失敗しないための判断基準
楽天証券とSBI証券の争いは、単なる証券会社の比較を超え、「楽天グループ」対「三井住友フィナンシャルグループ+SBI」という巨大経済圏の総力戦へと進化しています。手数料の無料化や基本ツールの整備が完了した現在、両者の優劣は「どちらが優れているか」ではなく「どちらが自分の生活様式に溶け込んでいるか」で決まります。
ポイント還元率の改定に一喜一憂し、頻繁に口座を変えようとすることは、移管手続きの手間や非課税枠管理の煩雑さを招き、長期投資の継続を妨げる要因にもなりかねません。日頃の決済で楽天を使っているなら楽天証券、三井住友カードやVポイントに親しみがあり長期保有リターンを極めたいならSBI証券という明快な基準で選び、腰を据えて資産形成を継続することが何よりも重要です。 (出典: 楽天 証券 と sbi 証券(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
