日本コークス工業の株価急変の真相と高配当の罠を徹底分析
東証プライム市場に上場する日本コークス工業(証券コード:3315)は、個人投資家の間で屈指の人気と議論を巻き起こし続ける銘柄の一つです。数あるバリュー株の中でも、時に飛び抜けた高水準を示すインカムゲインの魅力に引き寄せられる投資家は後を絶ちません。しかしその一方で、突如として発生する急激な値崩れに直面し、含み損を抱えて頭を抱えるケースも頻発しています。
市場関係者や個人投資家の間で「なぜこれほど値動きが激しいのか」「現在の水準から買い向かって良いのか」という疑問が渦巻くなか、同社の事業構造と収益のメカニズムを正しく把握できている層は決して多くありません。今回は決算資料や市場データ、現場の声をもとに、株価形成を左右する本質的なリスクとチャンスを徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価乱高下の主因は、主力の製鉄用コークス事業が直面する国際市況・原料炭価格の激しいボラティリティにある。
- 要点2:魅力的に見える配当利回りは業績連動性が極めて高く、減配局面では株価急落とインカム喪失のダブルパンチが生じるリスクを内包する。
- 要点3:製鉄業界の脱炭素シフトや電炉化の長期潮流を見据え、短期的な値幅取りと長期保有では全く異なる投資判断が求められる。
【2026年最新】日本コークス工業の株価が急変する背景と決定的な要因
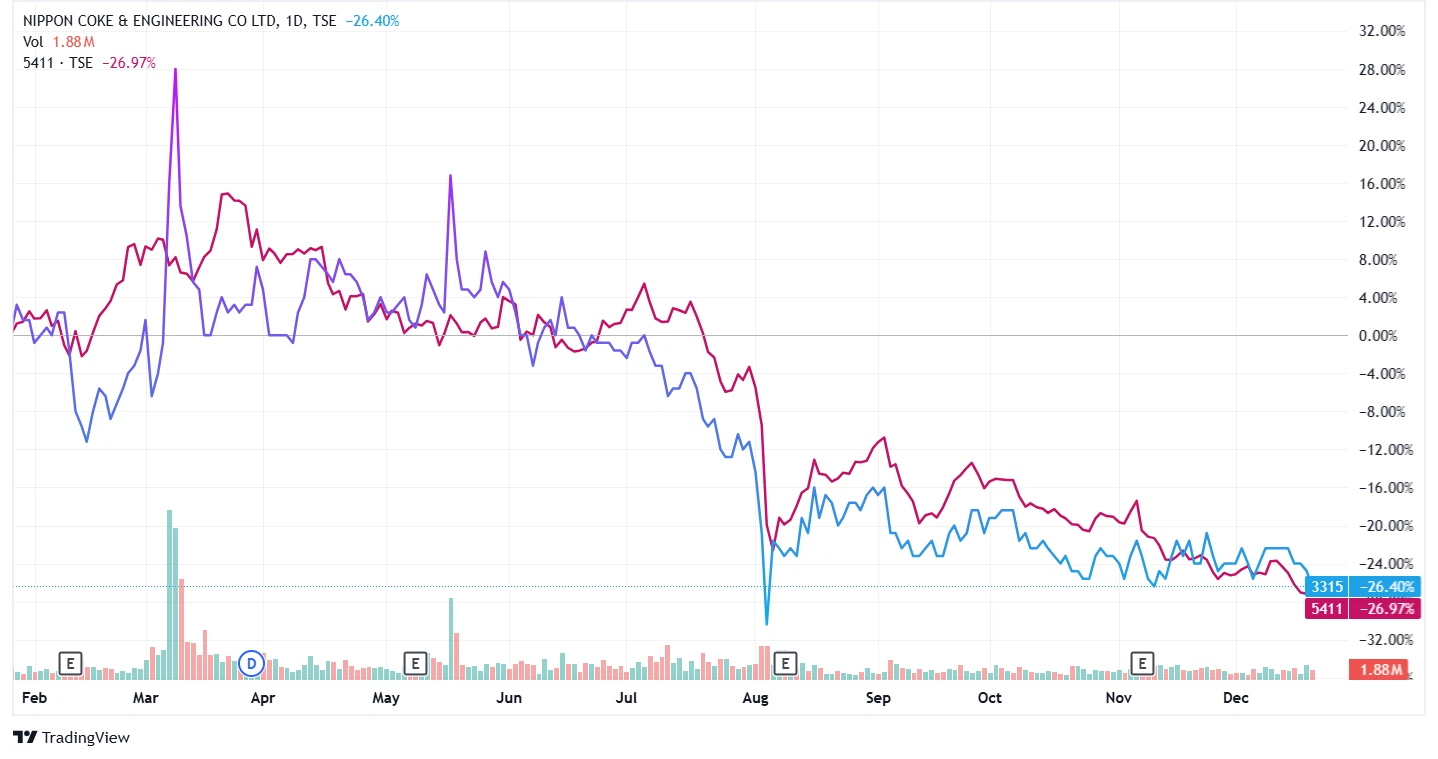
日本コークス工業の株価推移を振り返ると、緩やかなレンジ相場を一変させるような急騰劇や急激な下落局面が周期的に訪れています。この価格変動の核心にあるのは、同社が手がける基幹製品「コークス」の販売スプレッドです。製鉄用コークスは、石炭(原料炭)を乾留して製造されますが、原料の調達コストと製品の販売価格のタイムラグ、ならびに需給ギャップによって四半期ごとの利益率がダイナミックに乱高下します。
公表された日本コークス工業決算短信を読み解くと、営業利益の増減要因の多くが市況変動による在庫評価損益や交易条件の変化に起因していることが明白です。特に中国をはじめとする海外の高炉稼働率や、オーストラリア産原料炭のスポット価格の跳ね上がりが直撃した際、利益予想は一瞬で塗り替えられます。日本コークス業績予想修正が発表されるたびに、織り込み不足だった市場参加者の売買が殺到し、株価のギャップアップ・ギャップダウンが引き起こされる構造です。
高配当の裏に潜むリスク|利回りの数字だけに惑わされてはいけない理由
個人投資家を惹きつける最大の看板が、日本コークス配当利回りの高さです。時期によってはプライム市場の平均を大幅に上回る利回りが算出され、スクリーニング上位の常連となります。しかし、ここで絶対に看過してはならないのが「配当政策の前提」です。同社は株主還元を重視しているものの、安定配当型というよりは業績連動型の性格を色濃く残しています。
好況期に積み上がった多額の日本コークス工業配当金を目当てに権利確定直前に買い付けた投資家を待ち受けるのが、過酷な日本コークス配当落ちです。権利落ち日には配当金額以上の下落幅を記録することも珍しくなく、その後業績下方修正が重なれば配当利回り自体が幻となり、典型的な「高配当トラップ」へと陥ります。過去の日本コークス株価急落理由を検証しても、利回りの高さに目を奪われた個人投資家の投げ売りが連鎖を呼んだ事例が散見されます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| PBR(純資産倍率) | 0.5倍〜0.8倍近辺で推移 | 東証要請基準:1.0倍以上 | 典型的なバリュー割安圏だが、資本効率改善のスピード感が焦点。 |
| 配当利回り(局面値) | 好況期:4.5%〜6.0%超 調整期:2.0%台へ低下 | プライム平均:約2.0%〜2.5% | ピーク時の利回りを基準に据えるのは極めて危険。減配リスクの想定が必須。 |
| 石炭市況感応度 | 原料炭・製品スプレッドに直結 | 一般製造業:軽微〜中程度 | 収益構造がコモディティ価格に完全従属しており、業績の予見性は低い。 |
| 機関投資家カバー率 | アナリストカバレッジ極少 | 大型主力株:複数社が常時算出 | 市場コンセンサスが形成されにくく、個人主導で値動きが増幅しやすい。 |
【実態検証】投資コミュニティの生の声とテクニカル指標の歪み
日本コークス工業の売買動向を深く探ると、個人投資家コミュニティの心理的影響が非常に大きいことが浮き彫りになります。日本コークス工業掲示板やSNS上では、市況の好転を信じる長期ホルダーと、配当取りのみを目論む短期トレーダーの間で常に激しい応酬が交わされています。「低位株だから手が出しやすい」「1株あたりの単価が安いため買い増ししやすい」といった心理的ハードルの低さが、過度な買い残の積み上がりを招く傾向があります。
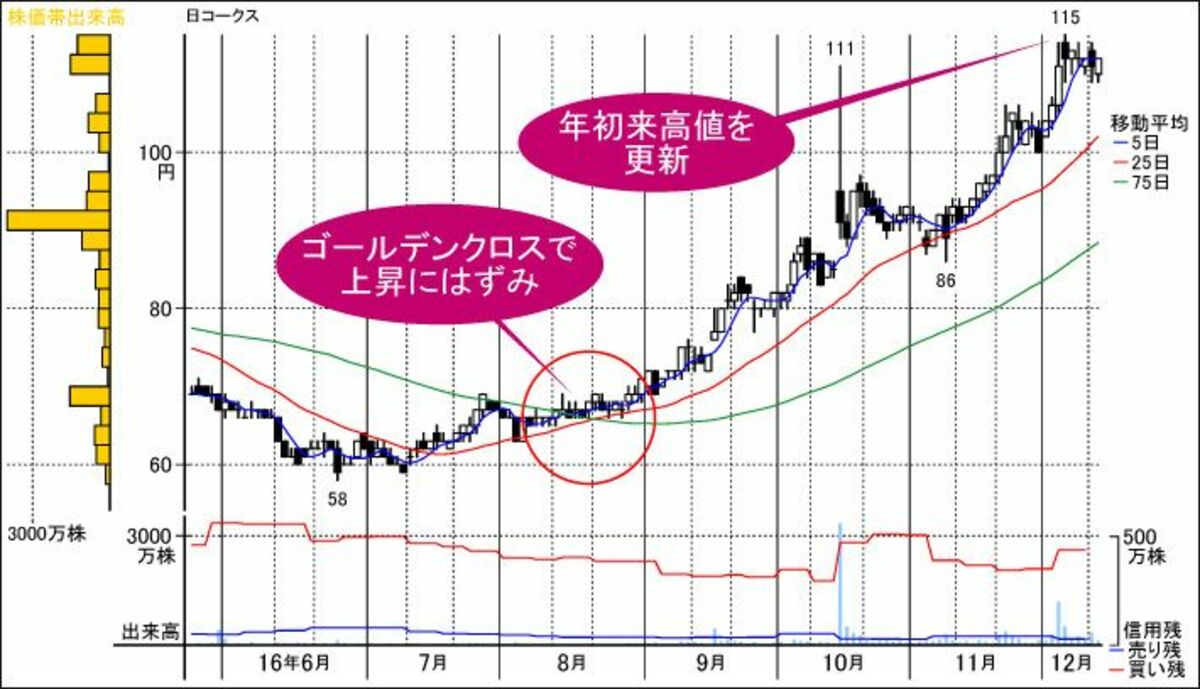
日本コークスみんかぶ評判などの個人投資家センチメント指数を見ると、急落局面でも「割安」と判断して買い予想が急増する傾向が観察されます。しかし、3315株価チャートを中長期の視点から分析すると、需給のシコリが長期間解消されず、戻り売りに押され続ける日柄調整の長さが目立ちます。掲示板での楽観ムードとは裏腹に、チャート上では主要移動平均線が下向きのデッドクロスを形成している期間も長く、感情主導のエントリーが痛手を被る典型的な構図となっています。
一般に知られていない盲点とネットの誤解|石炭市況のダイナミズム
市場でしばしば見受けられる誤解が、「日本コークス工業石炭価格推移が上昇すれば、石炭関連銘柄だから株価も単純に上がる」という短絡的なシナリオです。この認識は、ビジネスモデルの構造から見れば決定的な誤謬を含んでいます。
同社は石炭を自ら採掘して売却する「鉱山会社」ではありません。原料となる石炭を海外から仕入れ、国内の炉でコークスに加工して製鉄会社などに販売する「製造・加工事業者」です。したがって、原料炭価格だけが急騰し、それを販売価格へタイムリーに転嫁できなければ、かえって原価高騰によるマージンの圧迫を招きます。同社にとって真の追い風となるのは、原料炭価格の絶対値ではなく、「製品コークス価格と原料炭価格の価格差(クラックスプレッド)」の拡大です。この基本構造を理解せずにネット上の「石炭高騰=買い」という言説を鵜呑みにすることは、極めて高い投資リスクを伴います。
日本コークス工業の将来性と構造的転換点|脱炭素時代の生き残り策
中長期的な観点において、日本コークス将来性を議論する上で避けて通れないのが、グローバルな脱炭素化の潮流です。鉄鋼業界は現在、二酸化炭素排出削減に向け、従来の高炉法から電炉法への転換や、水素直接還元製鉄といった次世代技術の開発を急ピッチで進めています。高炉の還元剤・燃料として不可欠であったコークスの需要は、超長期スパンで見れば不可逆的な減少圧力にさらされています。
一方で、これらの新技術が完全に商用化され、既存の高炉をすべて代替するには巨額のコストと数十年単位の時間を要します。アジア新興国を中心とするインフラ需要を考慮すれば、良質なコークスの需要が即座に消滅するわけではありません。日本コークス工業としても、化工品事業の強化や総合粉体エンジニアリング事業の拡大、港湾物流機能の高度化など、収益基盤の多角化を模索しています。大手証券による日本コークス工業目標株価の設定が少ない中、将来性の評価はこれら非コークス事業の成長スピードに強く依存しています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
市況サイクル銘柄である同社に対して、投資家は自らの投資スタイルとリスク許容度を厳格に照らし合わせる必要があります。相場のボラティリティに翻弄されないための選別基準は以下の通りです。
【本銘柄へのエントリーをおすすめできる投資家】
- 原料炭市況やスチールスプレッドなどのコモディティ指標を日常的にモニタリングできる上級者
- キャピタルゲイン狙いで、サイクル底打ちのシグナルを見極めて逆張りエントリーができる短期〜中期トレーダー
- 配当利回りだけに囚われず、需給悪化時にはためらわずに損切り・利益確定の執行ができる規律を持った投資家
【保有に慎重になるべき・避けるべき投資家】
- 「一度買ったら数年間ほったらかしで安定した不労所得を得たい」と考えるインカム重視の長期保有志向者
- PBRの低さや掲示板の買い煽り意見だけを信じ、業績下方修正リスクを想定していない初心者
- 保有株の急激な下落や配当カットによってパニックに陥りやすいリスク許容度の低い投資家
【日本 コークス 工業 株価】に関するよくある質問(FAQ)
Q1:日本コークス工業の株価が急落する直接のきっかけは何ですか?
A1:主たる要因は、原料炭とコークスの価格スプレッド縮小による大幅な業績下方修正や、それに伴う減配の発表です。加えて、高配当の権利確定日を過ぎた直後の「配当落ち」による売りが集中することも急落の定石パターンとなっています。
Q2:配当利回りが非常に高い時期がありますが、今から買っても大丈夫ですか?
A2:表示されている利回りが「過去実績」や「修正前の計画」に基づいている場合、その後の業績悪化によって期末配当が引き下げられるリスクがあります。単に利回りの表面的な数値だけを見るのではなく、直近の決算短信に記載された進捗率やフリーキャッシュフローの健全性を必ず精査してください。
Q3:製鉄業界の脱炭素化が進むと、会社が立ち行かなくなる心配はありませんか?
A3:短中期的に世界的な高炉需要がゼロになる可能性は極めて低いですが、長期的な市場縮小リスクは現実のものです。会社側も燃料・化工品事業や産業機械関連事業へのシフトを図っており、脱コークス依存の事業構造改革がどれだけ進展するかが今後の存続と企業価値を分ける鍵となります。
まとめ:今後の動向と失敗しないための判断基準
日本コークス工業(3315)は、強烈な市況連動性と高いボラティリティを併せ持つ、典型的なシクリカル(景気敏感)バリュー銘柄です。表面上の数字である「低PBR」や「突出した高配当利回り」という魅力的なファクトの裏側には、常にコモディティ価格の急変と業績の振れ幅という相応のリスクが存在しています。
投資で致命的な損失を回避するためには、掲示板の熱狂や一時的な利回りの高さに幻惑されることなく、製品スプレッドの推移と決算の進捗を冷徹に追跡する姿勢が欠かせません。相場のサイクルを理解し、適切なリスク管理と明確な撤退基準を持ったアプローチこそが、この激動の銘柄と対峙するための唯一の道です。 (出典: 日本 コークス 工業 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
