フジクラの株価はなぜ急騰?AI需要と光電融合の真相【2026年最新】
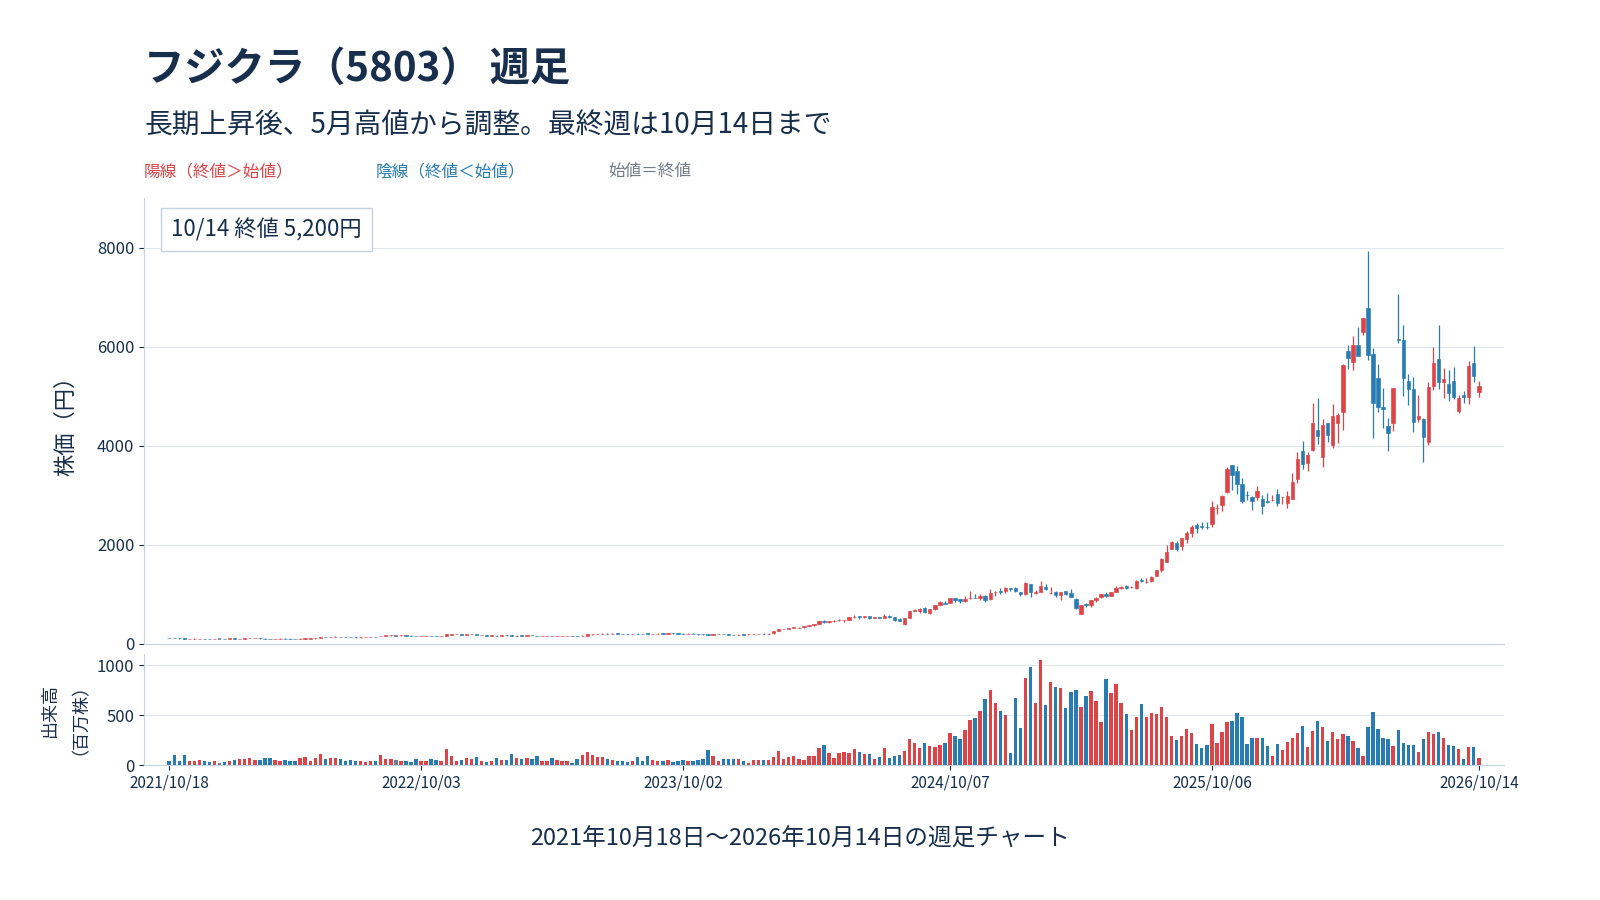
東京株式市場において、かつてない熱視線を浴び続けているのが大手電線メーカーのフジクラ(5803)です。「オールドエコノミー」の代表格と見なされがちだった電線セクターの中で、同社は生成AIの爆発的な普及に伴うデータセンター向け特需を完璧に捉え、株価チャートを劇的に塗り替えました。
日経平均株価を牽引する主役級銘柄へと変貌を遂げたフジクラですが、投資家の間では「なぜここまで一本調子で上がり続けるのか」「高値掴みになるリスクはないのか」といった疑問や警戒感も渦巻いています。本稿では、同社の急騰劇を支える技術的優位性、電線他社との決定的な違い、そして2026年現在のリアルな市場評価と今後の見通しまで、客観的データと取材知見をもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急騰の主因は、生成AI向けハイパースケールデータセンターで不可欠な超多心・細径光ファイバー(SWR/WTC)の圧倒的シェアと高収益化。
- 要点2:電線御三家(住友電工・古河電工・フジクラ)の中でも突出した営業利益率を記録し、日経平均株価の寄与度でも上位常連の主役株へ躍進。
- 要点3:次世代の「光電融合技術」への期待値が高い一方、過熱感を示すテクニカル指標や北米設備投資の一巡リスクを見極めた冷静なエントリー戦略が必須。
フジクラの株価はなぜ急騰したのか?AI需要と構造改革の真相
フジクラの株価が歴史的な大化けを演じた背景には、単なる相場の気まぐれではなく、数年にわたる徹底した事業構造改革と世界的な技術トレンドの合流があります。
かつて同社は、スマートフォン向けフレキシブルプリント配線板(FPC)事業の採算悪化により、巨額の減損損失を計上するなど厳しい経営危機に直面していました。当時の経営陣が決断した不採算事業からの撤退と選択と集中が、強靭な筋肉質の財務体質を作り上げました。そこに到来したのが、ChatGPTをはじめとする生成AIの爆発的進化です。
生成AIの計算処理を担う巨大データセンターでは、膨大なGPU同士をミリ秒単位の遅延もなく結ぶ光配線ネットワークが不可欠となります。フジクラが独自開発した超高密度光ファイバーケーブル「SWR(Spider Web Ribbon)」と「WTC(Wrapping Tube Cable)」は、従来の同径ケーブルに比べて2倍以上の芯数を収容できる画期的な製品であり、限られた配管スペースを最大限に活用したい米テックジャイアント(マイクロソフト、アマゾン、メタなど)から指名買いを受ける状態が定着しました。この構造改革による身軽さ×唯一無二の製品力こそが、業績の劇的な上方修正と株価急騰の直接的な引き金です。
【データ徹底比較】電線御三家の業績・指標とフジクラの強み
国内の「電線御三家」と呼ばれる住友電気工業、古河電気工業、フジクラの3社ですが、その事業ポートフォリオと収益構造には明確な違いが存在します。2026年時点の最新市場動向を踏まえた比較データは以下の通りです。
| 企業名 | 主力事業・強み | 営業利益率の目安 | 配当方針・還元傾向 | 市場での評価・ポジショニング |
|---|---|---|---|---|
| フジクラ (5803) | データセンター向け超多心光ファイバー、光融着接続機 | 約12〜15% (高付加価値領域に特化) | 配当性向30%超を意識した継続増配、自社株買い | 生成AIインフラ直撃の本命銘柄。セクター随一の成長株評価 |
| 住友電気工業 (5802) | ワイヤーハーネス(自動車)、電力ケーブル、化合物半導体 | 約5〜7% (事業規模が巨大・多角化) | DOE基準を取り入れた安定還元志向 | 総合力が高くディフェンシブ性も兼備。EV市場や再エネ送電網連動 |
| 古河電気工業 (5801) | 光通信、機能材料、自動車部品 | 約4〜6% (通信・材料の改善途上) | 業績連動+基礎配当の維持 | 光関連の出遅れ修正期待や銅条・金属材料の回復に注目が集まる |
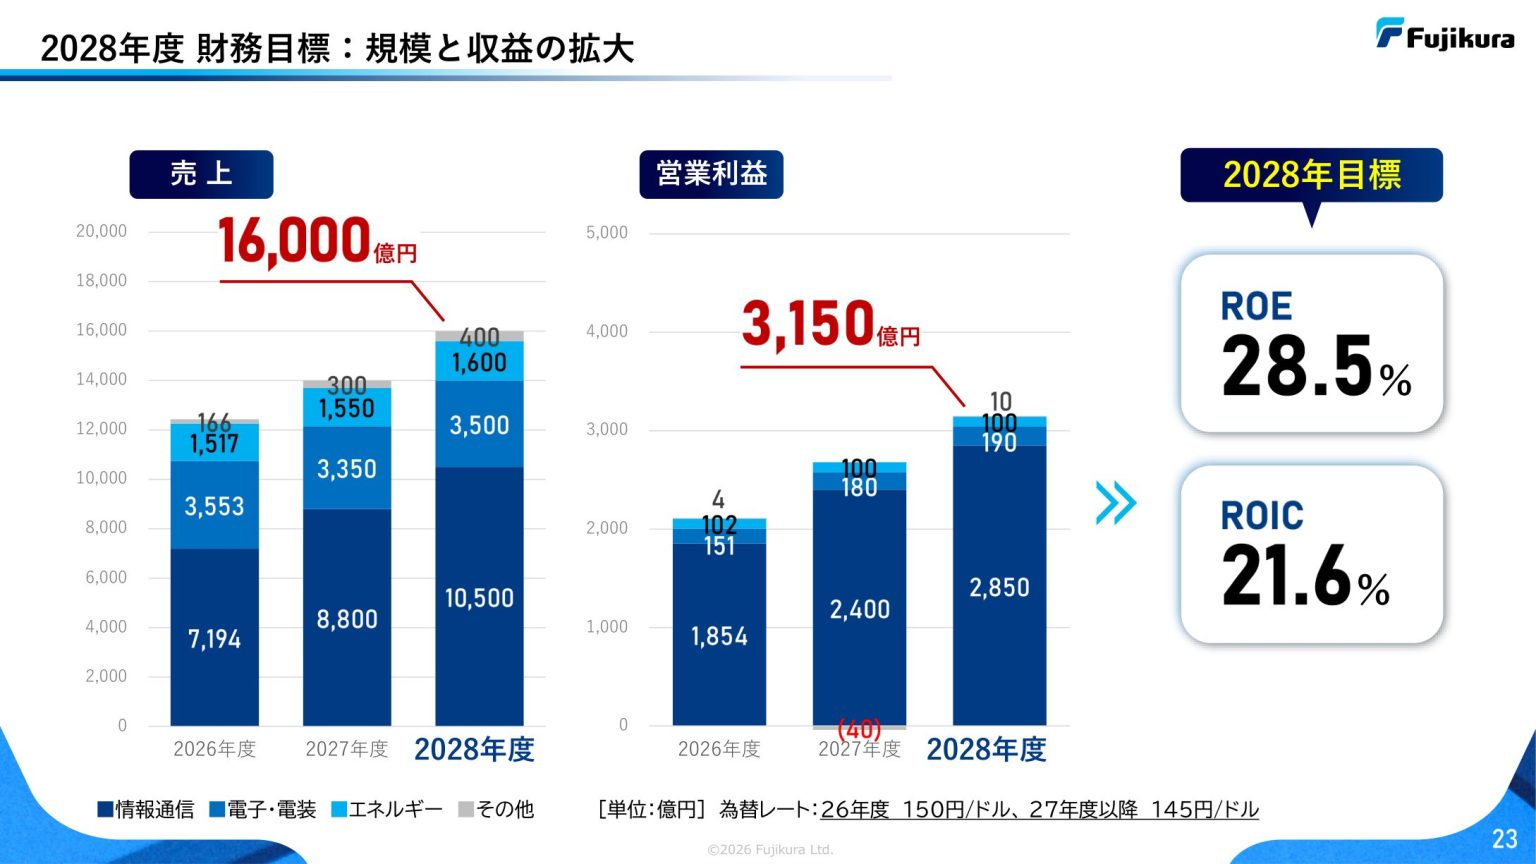
公式決算資料やアナリストレポートを精査すると明らかなように、フジクラの突出した株価パフォーマンスを支えているのは「営業利益率の圧倒的な高さ」です。他社が幅広い裾野を持つ総合メーカーであるのに対し、フジクラは情報通信セグメントの稼ぐ力に極限まで集中しており、データセンター投資拡大の恩恵を最も純度高く享受できる体質となっています。
次世代の覇権「光電融合技術」への期待と2026年の業績見通し
現在の市場評価は、既存の光ケーブル需要だけにとどまりません。中長期的なテーマとして注目を集めているのが「光電融合(IOWN構想等)」への接続です。
生成AIモデルが巨大化するにつれ、従来の銅配線を用いた電気信号処理では「電力消費の限界」と「発熱問題」という壁に直面しています。これを打破するために、サーバーボード内やチップの極近傍まで光信号を持ち込む「CPO(Co-Packaged Optics)」や光電融合技術の社会実装が急務となっています。
フジクラはこの領域において、長年培った高精度な光接続技術(光融着接続機および多芯光コネクタ)で世界的なデファクトスタンダードを握っています。チップ同士が光で結ばれる時代になっても、同社のコア技術が排除される可能性は極めて低く、むしろアッセンブリや接続部材の単価上昇につながるという見立てが、機関投資家の長期保有を後押ししています。
【市場の実態検証】株価掲示板・SNSの反応とアナリスト評価のギャップ
個人投資家が熱心に意見を交わすYahoo!ファイナンス掲示板やX(旧Twitter)では、日々の値動きに対して悲喜こもごもの声が飛び交っています。
「ここまで上がると怖くて買えない」「ショート(空売り)を入れたら焼き尽くされた」といった個人投資家の過熱感や警戒感に対し、主要証券会社のセルサイドアナリストによる評価は意外なほど冷静かつ強気です。直近の決算発表を経ても、レーティング「買い」の継続とともに目標株価の引き上げが相次いでいます。
「市場はまだフジクラの構造変化を過小評価している。単なる景気循環銘柄ではなく、AIエコシステムの中枢サプライヤーとしてPERのマルチプル・エクスパンション(評価倍率の切り上げ)が進む局面だ」と大手証券のアナリストは指摘します。ネット掲示板の「短期的な急騰への恐怖」と、プロが見据える「中長期の利益成長の確度」との間には、依然として認識のギャップが存在していると言えます。
一般に知られていない盲点とネットの誤解
フジクラを巡っては、投資初心者が陥りがちな誤解も散見されます。リスク管理の観点から、以下の2点は正しく把握しておく必要があります。
第1の誤解は「銅相場の上昇=フジクラの単純な利益増」という思い込みです。電線各社は通常、銅価格の変動分を販売価格に転嫁する「銅スライド制」を採用しています。そのため、銅価格高騰は売上高の表面的な数字を押し上げるものの、利ざや(マージン)が自動的に拡大するわけではありません。同社の真の利益源泉は、高機能光ファイバーや接続部品の加工付加価値です。
第2の誤解は「日経平均寄与度が高いため、指数連動売りを避けることはできない」という懸念です。確かに2024年秋に日経平均構成銘柄へ採用されて以降、裁定取引やETFの換金売りに伴う株価のボラティリティ(変動率)は以前より増大しました。しかし、指数の下落局面に引きずられて売り込まれた場面こそ、業績裏付けのある好決算株として押し目買いが入るパターンが繰り返されています。
【プロの結論】フジクラ株への投資が向いている人・慎重になるべき人の判断基準
投資行動において心理的なバイアスに惑わされないためにも、客観的な適性を整理しておきましょう。
- 向いている投資家:
- 生成AIおよび半導体インフラの拡張が2027年以降も継続すると確信している人
- 日々の数%の乱高下に動じず、中期的な業績拡大(EPSの成長)を待てる人
- 押し目形成(25日移動平均線や75日移動平均線までの調整)を狙って分割エントリーできる人
- 慎重になるべき投資家:
- 高配当株投資として「年4〜5%以上の配当利回り」を最優先に求めている人(株価上昇に伴い、配当利回りは相対的に低水準に見えるため)
- 含み損の期間に耐えられず、短期トレードで一攫千金を狙っている人
- 米ハイパースケーラーの設備投資額の減速ニュースが出た際に冷静な判断ができない人

【フジクラ の 株価 は】に関するよくある質問(FAQ)
Q1:今からフジクラの株を買うのは「高値掴み」になりますか?
A1:株価の短期的過熱を示すRSIや移動平均乖離率の観点からは、一時的なスピード調整のリスクが常に存在します。ただし、データセンター向けの供給不足は継続しており、2026年以降の利益成長を織り込むアナリスト予想ベースのフォワードPERで見れば、極端なバブル水準とは言えません。一括購入を避け、時間分散を図るエントリーが有効です。
Q2:配当金や株主還元はどうなっていますか?
A2:業績拡大に伴い大幅な増配が続いています。ただし、株価の急騰スピードが配当の伸びを上回っているため、表面上の配当利回りは控えめに見えるケースがあります。同社は株主還元方針として配当性向の維持・向上を掲げており、中長期でのトータルリターン(値上がり益+配当)に着目すべき銘柄です。
Q3:最大の株価下落リスクは何ですか?
A3:北米ビッグテック企業によるAIデータセンター向け投資の急激な減速、あるいは主要部材のサプライチェーン正常化による需給緩和です。また、為替が急激に円高方向へ振れた場合、海外売上比率の高い同社の業績には下押し圧力がかかります。
まとめ:今後の動向と失敗しないための判断基準
フジクラの株価急騰劇は、単なる投機的なマネーゲームではなく、時代の要請である生成AIインフラの物理層を同社の高付加価値技術が独占的に支えているという構造的な強さの証明です。
2026年の投資戦略としては、市場の過熱感による一時的な急落に怯えるのではなく、四半期決算ごとの受注残高や北米市場の設備投資動向をファンダメンタルズから着実に確認していく姿勢が重要となります。技術の優位性と需給バランスを正しく把握し、冷静なリスク管理のもとで投資判断を下してください。 (出典: フジクラ の 株価 は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
