豪ドル毎月分配型ファンドの罠と真相|高利回りの裏側を暴く
かつて退職金運用の代名詞として銀行や証券会社の窓口で飛ぶように売れた「豪ドル毎月分配型ファンド」。資源国通貨ならではの高い金利と毎月振り込まれる分配金に惹かれ、今なお保有を続けている投資家は少なくありません。しかし、通帳に毎月記帳される入金額を見て安心している裏で、あなたの投じた大切な資産の本体が急速に削り取られている現実に気づいているでしょうか。
金融庁による毎月分配型投信への是正勧告や新NISA制度の浸透を経た2026年現在、豪ドル毎月分配型ファンドは今でも儲かる商品なのか、それとも即座に見直すべき負債なのか。高利回りの裏側に潜む分配金のカラクリや為替動向、実際のトータルリターンを金融ジャーナリストの視点から徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:毎月受け取る分配金の多くは利益ではなく、自らの投資元本が削られて戻ってくる「元本払戻金(特別分配金)」であるケースが極めて多い。
- 要点2:オーストラリア準備銀行(RBA)の金融政策と為替変動により、基準価額が継続的に下落しトータルリターンで大幅な元本割れを引き起こす構造的リスクを抱える。
- 要点3:新NISA成長投資枠の対象外(除外)とされた事実が示す通り、長期の資産形成・複利運用においては合理性を欠くため、即座の運用見直しが急務である。
豪ドル毎月分配型ファンドは今でも儲かるのか?高利回りの裏に潜む決定的な理由
「年利15%相当の分配金が出ているから、銀行預金よりはるかに得をしている」——そう信じ込んでいる個人投資家が後を絶ちません。しかし、この認識こそが販売側のマーケティングによって生み出された最大の錯覚です。投信業界で長年タブー視されてきたタコ足配当の仕組みを理解しなければ、資産防衛は不可能です。
投資信託の分配金には、運用益から支払われる「普通分配金」と、運用益が不足している場合に自らの元本を取り崩して払い戻す「元本払戻金(特別分配金)」の2種類が存在します。豪ドル建て債券の利回りが年3〜4%程度であるにもかかわらず、ファンドが毎月年10%以上のペースで分配金を出し続ければ、差額の6〜7%分は投資家自身が預けた元本から拠出されます。自分の腹を削って食べるタコに似ていることから名付けられたこの構造により、基準価額下落リスクが恒常化します。
毎月通帳にお金が振り込まれるため「利益が出ている」と脳が錯覚(インカムゲインの認知バイアス)しますが、手元の保有残高(基準価額)を確認すると、当初10,000円だったものが3,000円台や4,000円台まで目減りしている事例が頻発しています。受け取った分配金の合計額と現在の評価額を合算した「トータルリターン」を算出した瞬間、実際には重篤な元本割れの可能性が現実化していたことに気づく投資家が後を絶ちません。
【徹底比較】豪ドル毎月分配型 vs 他の運用手段|データが語る収益構造の断絶
代表的な豪ドル建て債券投資信託である豪ドル債券オープンなどの伝統的ファンドと、近年のグローバル投資信託のコスト・収益性を客観的データで比較・検証します。各ファンドの目論見書や運用報告書から抽出した数値は、長期保有における決定的な格差を浮き彫りにしています。
| 項目 | 豪ドル毎月分配型(従来型投信) | 先進国株式インデックス投信 | 編集部の見解・評価 |
|---|---|---|---|
| 信託報酬(年率) | 1.10% 〜 1.65% 程度 | 0.05% 〜 0.15% 程度 | 信託報酬手数料比較において約10倍以上のコスト差が存在。毎年確実に資産を圧迫。 |
| 分配金の性質 | 元本払戻金(特別分配金)中心 | 原則無分配(内部再投資) | 毎月分配型は複利効果を完全に放棄しており、長期リターンが構造的に毀損される。 |
| 新NISA適用可否 | 対象外(除外) | つみたて投資枠・成長投資枠ともに対象 | 金融庁が「長期・積立・分散に適さない」と公式判定を下した証拠。 |
| 為替リスク要因 | 豪ドル円の単一通貨リスク | 米ドル、ユーロなど複数通貨分散 | 資源価格の乱高下に直結し、豪ドル急落時のクッションが存在しない。 |
金融庁が制度設計した新NISA成長投資枠において、「信託期間20年未満」「毎月分配型」「デリバティブ取引を用いた高レバレッジ型」が投資対象から完全に排除された事実は重く受け止める必要があります。国が「資産形成を阻害する非合理な金融商品」と公式に烙印を押した商品を、わざわざ特定口座や一般口座で持ち続ける経済的メリットはほぼ皆無です。
【実態検証】投資信託の評判口コミと利用者のリアルな損失体験
大手ネット掲示板やSNS、知恵袋などの投資信託の評判口コミを精査すると、親世代が金融機関の営業マンに勧められて購入し、数年後に家族が資産状況を確認して愕然とするケースが多発しています。
「定年退職を迎えた70代の父の口座を見直したところ、窓口で勧められた豪ドル毎月分配型ファンドに1,000万円を投じていた。通帳には毎月5万円近い分配金が振り込まれ『年金代わりになる』と喜んでいたが、運用残高を確認すると基準価額は5,200円まで半減。トータルの回収額と残高を足しても約150万円のマイナスだった」(都内・40代会社員の手記引用)
金融機関の販売担当者が「毎月お小遣いが入る」「オーストラリアは資源国で安心」といった甘言を弄し、高齢者のインカムニーズを突いて売り抜けた爪痕は全国に残されています。投資家側が「分配金=銀行預金の利息」と同一視してしまう金融リテラシーの隙を突き、高額な信託報酬(1.5%前後)を徴収し続けるビジネスモデルがそこにはあります。
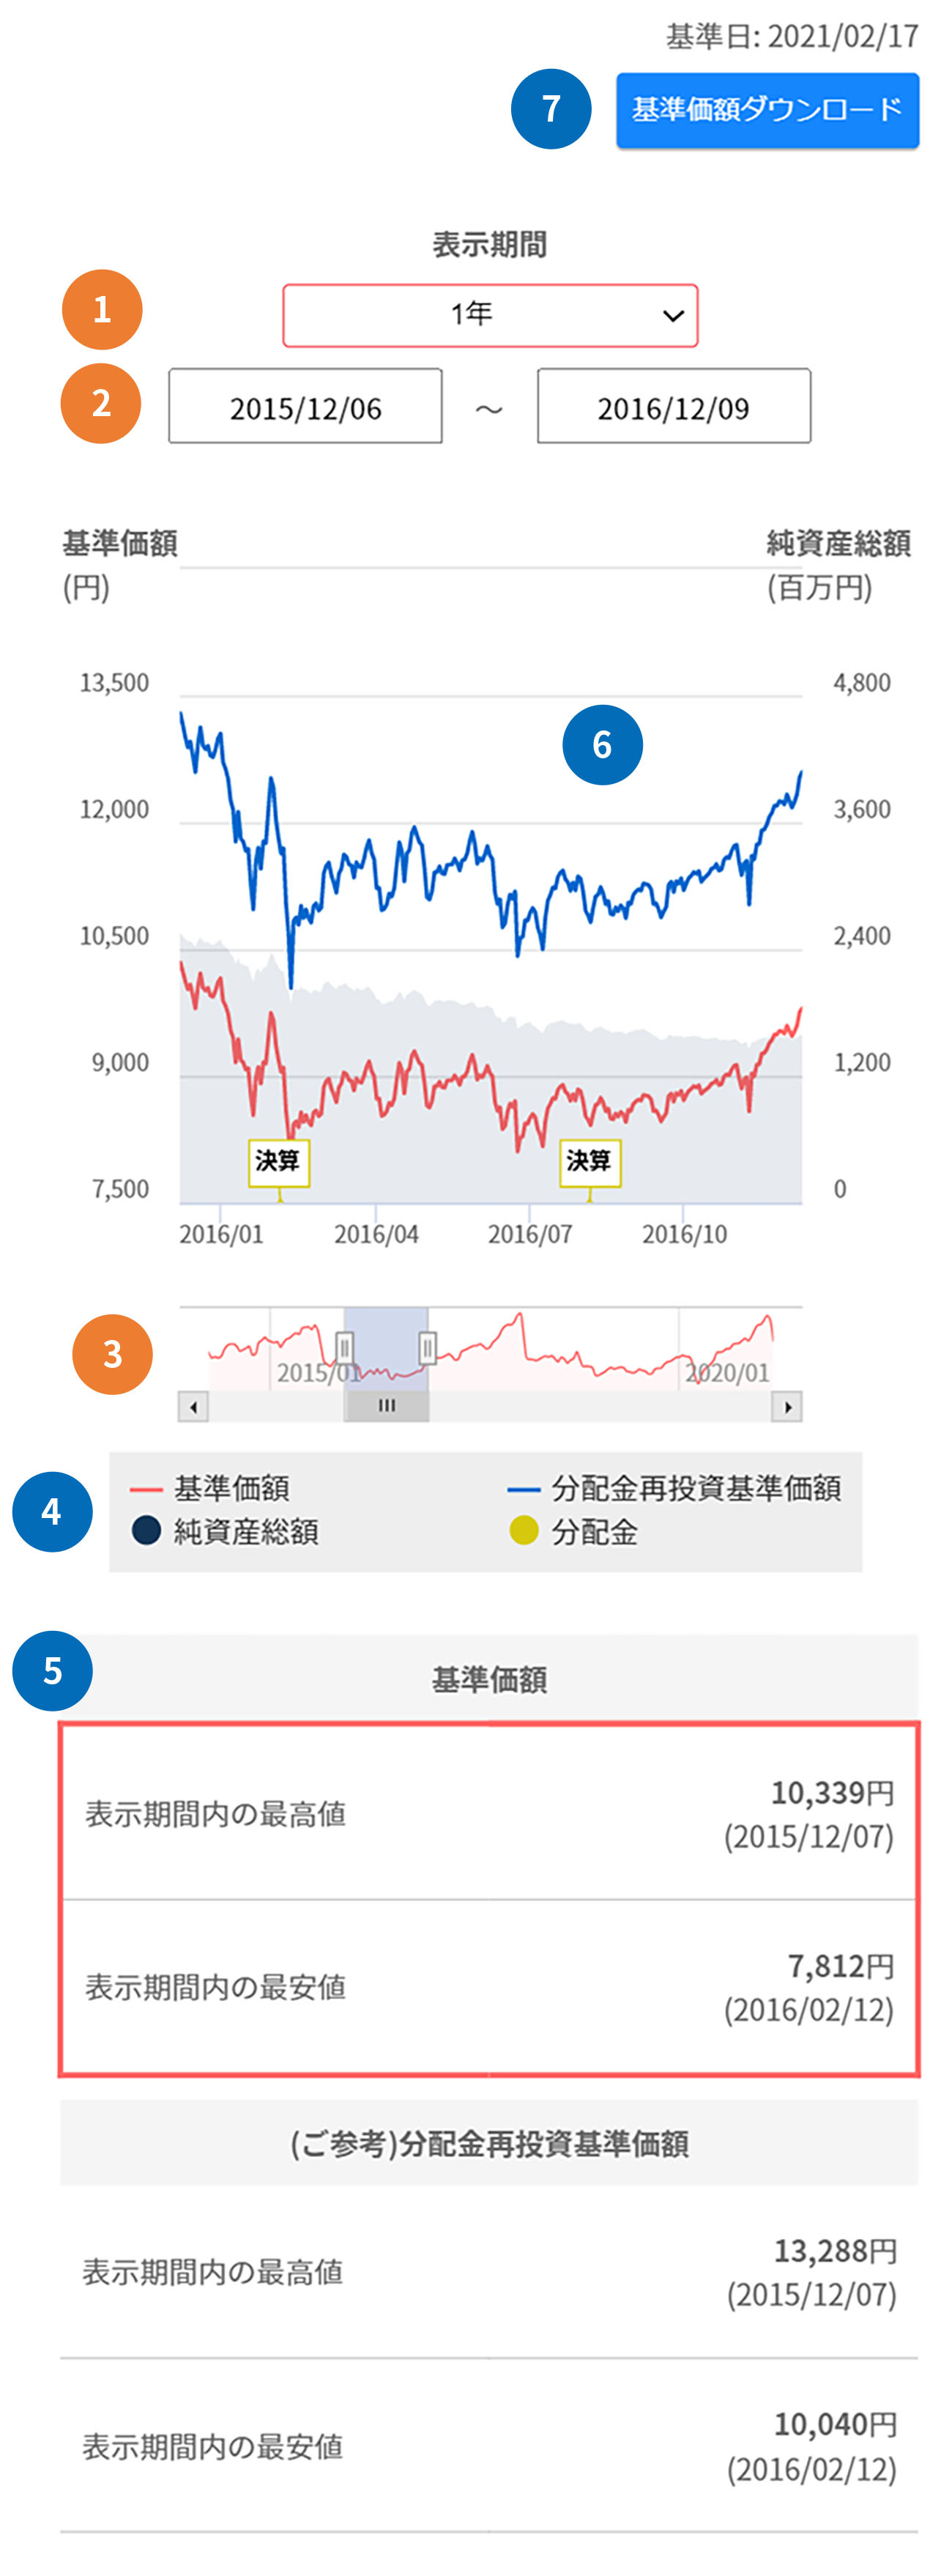
豪ドル円為替見通しとオーストラリア政策金利の力学
債券ファンドの運用成績を決定づけるもう一つの決定打が、為替レートと金利の動向です。投資家が知っておくべき最新のオーストラリア政策金利と豪ドル円為替見通しのシナリオを分析します。
豪ドル(AUD)は典型的な「資源国通貨」であり、中国経済の景気動向や鉄鉱石・石炭といった一次産品の価格変動と連動性が極めて高い特徴を持ちます。豪州準備銀行(RBA)がインフレ抑制のために金利を高水準に維持していた局面では、表面上のインカムゲインが膨らんで見えましたが、景気サイクルの転換期において利下げフェーズに入れば、債券利回りは低下し、分配原資そのものが縮小します。
さらに警戒すべきは日豪の金利差縮小に伴う「円高・豪ドル安」のリスクです。日本銀行がマイナス金利解除から段階的な金利正常化路線を進める一方、豪州側で金融緩和の機運が高まれば、為替相場は急激に豪ドル安へと振れる可能性があります。為替が1円下落するだけで基準価額はダイレクトに毀損されるため、受け取った分配金など一瞬で吹き飛ぶ規模の為替差損を被る危険性を常に孕んでいます。
500万円投資した際の利回りシミュレーション|10年後の真実
どれほど分配金が高く見えても、資産全体でマイナスになっては意味がありません。500万円の元手で豪ドル毎月分配型ファンドを運用した場合の現実的な利回りシミュレーションを検証します。
表面分配金利回りが年12%(毎月5万円受取)、実際のファンド運用利回りが年3.5%、為替や市場要因による基準価額の下落が年4%発生したと仮定します。この条件で10年間放置した場合の資産推移は以下の通りです。
| 経過年数 | 累計受取分配金額 | ファンド評価額(元本残高) | 実質トータルリターン |
|---|---|---|---|
| 当初 | 0円 | 500万円 | ±0円 |
| 5年後 | 約300万円 | 約180万円 | ▲20万円(元本割れ) |
| 10年後 | 約480万円(減配後) | 約65万円 | ▲85万円(手数料負け) |
10年間にわたり毎月コツコツ受け取った480万円の分配金の大半は、自分が預けた500万円が目減りして戻ってきたに過ぎません。その間、年1.5%前後の信託報酬が金融機関に確実に抜き取られ続けた結果、トータルでは80万円以上の純損失を抱えることになります。「分配金を受け取るたびに、高い信託報酬を払いながら元本を払い戻されている」という不都合な真実が数字として浮き彫りになります。

一般に知られていない盲点とネットの誤解
ネット上の投資コミュニティ等で見られる典型的な誤解に「特別分配金なら税金がかからないから非課税でお得」という論調があります。これは投資の本質を取り違えた極めて危険な詭弁です。
元本払戻金(特別分配金)が非課税なのは当然です。利益ではなく「自分のお金が口座から口座へ移動しただけ」であるため、課税対象になるはずがありません。銀行のATMで自分の預金を下ろした際に税金がかからないのと同じ原理です。非課税メリットを享受しているのではなく、単に投資成果がマイナスである事実の裏返しにすぎません。
また、「豪ドル債券は安全資産だから放置してよい」という誤認も散見されます。豪州国債自体の信用格付けが高く債務不履行リスクが低くても、通貨が外貨である以上、為替変動が債券価格の変動を容易に相殺・凌駕します。為替ヘッジをかけない毎月分配型ファンドは、事実上の為替投機商品に等しいリスクプロファイルを背負っています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金融ジャーナリズムの観点から下す結論は明確です。この商品が合致する属性と、即刻撤退を検討すべき属性ははっきりと分かれます。
【おすすめできるごく稀なケース】
- 資産形成期を完全に終え、元本がゼロに溶けても構わない前提で、とにかく毎月のキャッシュフローの多寡のみを最優先したい高齢層。
- 為替相場が今後一方的な歴史的豪ドル高・円安に向かうと確信しており、かつ信託報酬の高さを許容できる投資家。
【今すぐ売却・解約を検討すべき人】
- 定年退職金を安全に守りながら、少しでも増やしたいと考えているシニア層。
- 30代〜50代など、老後資金に向けた複利での資産成長を目指している現役世代。
- 新NISAを活用して、効率的かつ低コストなグローバル分散投資を行いたい人。
【豪 ドル 毎月 分配 型 ファンド】に関するよくある質問(FAQ)
Q1:今保有している豪ドル毎月分配型ファンドが大幅に含み損です。損切りすべきですか?
A1:投資判断において過去の買値(取得単価)に固執する「アンカリング効果」は最大の失敗要因です。「今この現金を持っていたら、改めて豪ドル毎月分配型を買うか?」を自問してください。買わないと判断するなら、即座に売却し、低コストな全世界株式インデックスファンドや優良な高配当株ETF、あるいは個人向け国債などに乗り換えるのが合理的です。
Q2:基準価額が下がっているのに分配金が据え置かれているのはなぜですか?
A2:販売金融機関や運用会社が、分配金額を引き下げると投資家の解約(資金流出)が加速することを恐れているためです。運用の実力以上に分配金を維持すれば、その分「元本払戻金」の割合が急増し、基準価額の下落スピードが一段と加速する悪循環に陥ります。
Q3:豪ドルの為替レートが円安になれば、基準価額は元に戻りますか?
A3:為替が大幅に円安に振れれば基準価額の一時的な押し上げ要因にはなります。しかし、過去にタコ足配当で削り取られた投資元本(純資産)そのものは自動的に復活しません。削られた元本から得られる運用益は小さくなるため、為替の恩恵を十分に享受できず、元の10,000円に復帰することは構造上極めて困難です。
まとめ:今後の動向と失敗しないための判断基準
豪ドル毎月分配型ファンドは、高度成長期からバブル崩壊を経て「定期預金の代替」を渇望した日本の個人投資家の心理的弱点を突いて拡大した、昭和・平成型のレガシー金融商品です。高利回りの幻影に隠された「元本払戻金による自食」と「高額な信託報酬」の二重苦は、資産形成を志す投資家にとって極めて重い足かせとなります。
2026年の今、求められるのは「分配金の額面」に一喜一憂する投資スタイルからの脱却です。自らのポートフォリオを冷静に見つめ直し、トータルリターンでプラスを生み出せる健全な資産配分へシフトすることこそが、大切な資産を確実に防衛するための唯一の解法です。 (出典: 豪 ドル 毎月 分配 型 ファンド(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
