世界自動車生産台数に異変?中国独走とEV再編の真相
世界の自動車産業が、かつてない地殻変動の渦中にあります。長年続いてきた「日米欧」の3極体制が大きく揺らぎ、国際自動車工業会(OICA)の統計や各国の最新データが示す勢力図は、わずか数年で劇的な塗り替えを見せました。内燃機関から電動化への過渡期において、サプライチェーンの再構築と国家主導の産業戦略が複雑に絡み合い、各国の生産力には明暗がくっきりと分かれています。
なかでも世界の自動車生産台数の約3割強を単独で占めるに至った中国の急伸と、それに伴う欧州・米国・日本の製造拠点の地殻変動は、単なる台数の増減にとどまらず、産業構造そのもののゲームチェンジを物語っています。本稿では、最新データに基づき、国別シェア激変の深層、日本車メーカーの現在地、そしてサプライチェーンの未来予測までを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:世界の自動車生産台数は年間約9,000万台規模で推移する中、中国が年間3,000万台超を生産し、単独シェアで圧倒的トップを独走。
- 要点2:EVシフトの急加速と垂直統合モデルの強みを生かしたBYDなどの台頭が、従来のサプライチェーン構造を根底から変革。
- 要点3:トヨタをはじめとする日本勢はハイブリッド車(HEV)で世界販売の存在感を死守するも、新興国での現地生産とソフトウェア定義車両(SDV)対応が今後の生存条件に。
【2026年最新】世界の自動車生産台数ランキングと国別シェアの激変
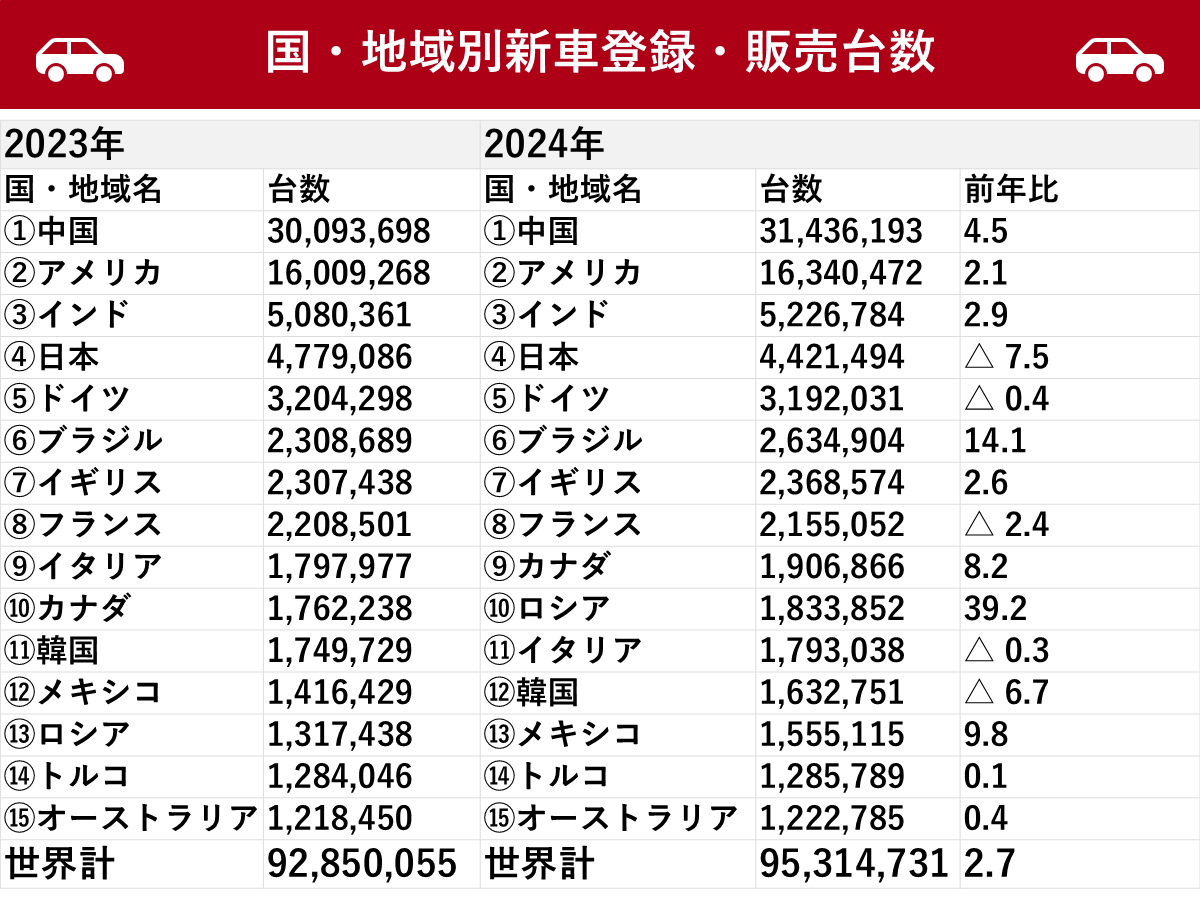
国際的な製造動向を読み解く上で起点となるのが、OICA自動車生産統計の最新推移です。世界の年間新車生産台数は、パンデミックや半導体不足による供給制約を脱し、全体としては約9,000万台から9,300万台の高水準で推移しています。しかし、その内訳である「自動車生産台数国別推移」を仔細に見ると、歴史的な構造転換が起きています。
| 国・地域 | 年間生産台数の目安 | 世界シェア概況 | 編集部の分析と評価 |
|---|---|---|---|
| 中国 | 約3,000万〜3,150万台 | 約33〜34% | 国内市場の旺盛な需要とEV輸出の急拡大により、他国を寄せ付けない圧倒的首位を確立。 |
| アメリカ | 約1,050万〜1,100万台 | 約11〜12% | インフレ抑制法(IRA)による国内回帰策が奏功し、高水準を維持するも内燃機関中心。 |
| 日本 | 約800万〜850万台 | 約9% | 国内生産規模は堅調だが、少子高齢化と海外現地生産シフトにより国内台数の頭打ち感が鮮明。 |
| インド | 約580万〜620万台 | 約6〜7% | 中間所得層の急増を背景に世界第4位を盤石化。数年内に日本を脅かす成長エンジン。 |
| ドイツ | 約410万〜430万台 | 約4〜5% | エネルギー高コストとEV需要の減速、中国市場での失速が重なり、製造業としての苦境が続く。 |
上位陣を俯瞰すると、中国の生産台数は米国の約3倍、日本の約3.5倍という突出した規模に達しています。数年前まで世界第3位の座を争っていたドイツがエネルギー危機や産業空洞化で停滞する一方、インドが力強い成長を見せており、国別ランキングは完全に新旧交代の局面を迎えています。
中国自動車生産台数急増の決定的な理由|国家戦略とBYDの猛追
なぜ中国は、世界生産の3分の1を牛耳る規模へと急膨張したのか。その背景には、単なる低賃金労働による「世界の工場」からの完全な脱却があります。
第1の要因は、政府が10年以上にわたり推進してきた「新エネルギー車(NEV)」普及政策の結実です。手厚い購入補助金、ナンバープレート発給の優遇、充電インフラの整備を一貫して進めた結果、国内の新車販売における電動車比率は50%前後にまで達しました。巨大な内需が量産効果を生み、部品単価を極限まで押し下げる好循環を構築したのです。
第2の要因は、バッテリーから車体、半導体までを内製化する垂直統合型サプライチェーンの確立です。その象徴が「BYD世界生産台数急伸」の動きです。同社は基幹部品であるリン酸鉄リチウム(LFP)ブレードバッテリーを自社グループで開発・製造し、圧倒的な価格競争力を武器に年産数百万台規模へと駆け上がりました。サプライヤーからの調達に頼る従来型メーカーが直面したコスト高騰を回避し、圧倒的なスピードで市場へ新車を投入し続けたことが、中国全体の生産台数を押し上げました。
さらに見逃せないのが「輸出主導型への転換」です。国内の価格競争(値下げ戦争)で鍛え上げられた中国メーカーは、東南アジア、中東、欧州、中南米へと怒涛の輸出を開始。輸送船(PCTC)の自社保有を進めるなど物流網のボトルネックも力技で解消し、2020年代半ばには日本を抜いて「世界最大の自動車輸出国」の地位を固めました。
トヨタと日本自動車メーカーの現在地|世界シェア維持の戦略と課題
「世界新車販売台数予測」や生産実績において、依然として頂点に君臨し続けているのがトヨタグループです。ダイハツ工業や日野自動車を含むグループ総販売台数は年1,100万台超を維持し、フォルクスワーゲン(VW)グループを引き離して世界首位の座を盤石に保っています。
日本車メーカー全体で見ても、グローバル新車販売において約四分の一のシェアを保持しており、一見すると堅調そのものに見えます。とりわけ、欧米市場で過度なフルEV化への反動が起き、実用性と低燃費を両立するハイブリッド車(HEV)の需要が再燃した局面では、トヨタやホンダの卓越した技術力が強力な防波堤となりました。
しかし、生産構造の「中身」には深刻な構造課題が潜んでいます。
トヨタをはじめとする日本勢の強みは、グローバル適地生産による柔軟なリスク分散にあります。北米や東南アジア(ASEAN)に強固な生産拠点を築き、為替リスクや地政学リスクを吸収してきました。しかし、かつて収益の柱であった中国市場において、地場EVメーカーの台頭による日系合弁企業のシェア急減が深刻化しています。さらに、タイやインドネシアといった「日本車の金城湯池」と呼ばれたASEAN市場にも、中国製EVやプラグインハイブリッド車(PHEV)が怒涛の勢いで浸透しており、現地工場の稼働率低下が現実のリスクとして浮上しています。

一般に知られていない盲点とネットの誤解|「EV一強」言説の真実
インターネット上や一部の極端な言説では、「日本車はEVに出遅れて完全に崩壊する」という悲観論か、逆に「EVは完全に失敗し、これからはガソリン車の時代に戻る」という極端な揺り戻し論が飛び交いがちです。しかし、現場のデータが示す現実は、そのどちらの単純な二元論とも異なります。
自動車サプライチェーン動向を専門に追う産業アナリストの間で共通認識となっているのは、「パワートレインの多様化(マルチパスウェイ)が現実解として定着した」という事実です。
欧州市場における過度なEV義務化目標の修正や、米国におけるEV補助金基準の厳格化など、政治主導の急速なフルEV化は消費者の購買力や電力グリッド整備の限界という壁に突き当たりました。その結果、航続距離の不安がなく充電インフラに縛られないHEVや、長距離走行が可能なレンジエクステンダー(REEV)の需要が爆発しています。
真の脅威は「動力源がモーターかエンジンか」という議論の枠外にあります。本質的な競争軸は、車載通信と車載OSが車両を統合制御する「ソフトウェア定義車両(SDV)」への移行、および生産現場におけるメガキャスト(大型アルミ一体成型技術)導入による劇的なコストダウン競争です。ネット上の「EVか内燃機関か」という不毛な対立軸に囚われていると、設計思想と製造プロセスの根本的な変革という真の地殻変動を見誤ることになります。
【実態検証】欧州・米国の製造現場が悲鳴を上げる産業構造の摩擦
中国の生産力急拡大と輸出攻勢は、伝統的な自動車製造大国に深刻な摩擦を引き起こしています。
もっとも深刻な打撃を受けているのが、ドイツの自動車産業です。ロシア・ウクライナ情勢以降のエネルギーコスト高騰に加え、国内の硬直的な労働コストが製造業の利益率を圧迫。さらに、最大の稼ぎ頭であった中国市場でドイツ系プレミアムブランドが苦戦を強いられた結果、国内主要工場の閉鎖検討や大規模な人員削減という、過去数十年間で例を見ない事態へと発展しました。サプライヤー連鎖倒産の危機も現実味を帯びており、産業の屋台骨が揺らいでいます。
一方、アメリカ自動車生産台数比較を見ると、米国は関税引き上げやインフレ抑制法(IRA)といった極めて強力な通商保護策により、自国市場の防衛に躍起です。メキシコを経由した迂回輸出に対しても規制の網を広げており、北米市場は保護主義的な色彩を急速に強めています。
自動車産業は裾野が広く、一国の雇用とGDPを支える基幹産業です。そのため、生産台数のシェア変動は純粋な市場原理だけでなく、国家間の関税合戦やサプライチェーンのデカップリング(分断)を招き、世界的な通商問題へと直結しています。
【プロの結論】業界の未来を見極めるための判断基準
激変するグローバル自動車産業を読み解き、投資やビジネス、キャリア形成における判断を下すための明確な基準は以下の通りです。
【今後も競争力を維持・向上できるメーカー・組織の条件】
- 全方位の柔軟性:EV、HEV、PHEVを市場環境に応じてフレキシブルに混流生産できる生産技術を持つ。
- 垂直統合と水平分業のバランス:重要部品(バッテリー、半導体)の調達網を複線化しつつ、車載ソフトウェアの内製開発力を確立している。
- 新興国での強固な地盤:成長市場であるインド、中東、中南米で早期からブランド力と販売・サービス網を確立している。
【淘汰・衰退のリスクが高いメーカー・組織の条件】
- 単一パワートレインへの過度な依存:政策誘導のみを信じ込み、内燃機関やHEVの開発・改良を完全にストップさせてしまった企業。
- 国内市場への安住:保護政策に甘え、国際的なコスト競争力やソフトウェア開発のアップデートを怠っている企業。
- サプライヤーとの共倒れ体質:従来の系列取引に固執し、グローバルなオープンイノベーションを取り込めない系列構造。

【世界 自動車 生産 台数】に関するよくある質問(FAQ)
Q1:世界の自動車生産台数は、今後さらに増加する見込みですか?
A1:長期的にはインド、東南アジア、アフリカなど新興国のモータリゼーション進展に伴い、緩やかな増加基調が予測されています。ただし、先進国でのカーシェア普及や人口減少、さらに世界的な景気減速の影響を受け、年率数パーセントの緩やかな成長にとどまる見通しです。
Q2:中国が生産台数を伸ばしている理由は、単に車が安いからですか?
A2:低価格だけが理由ではありません。車載バッテリーの原材料加工からセル製造までを国内で完結させる強固なサプライチェーン、政府の大規模なインフラ投資、そしてスマートフォンのような先進的な車載インフォテインメント(デジタル体験)の融合が、現地および新興国ユーザーの強い支持を集めています。
Q3:日本国内の自動車生産台数が「年間800万台〜900万台」を割り込む危険性はありますか?
A3:短期的には雇用維持と国内工場の稼働率確保のため各社とも防衛ラインとしていますが、少子化による国内需要の縮小と、地政学リスクに対応するための海外現地生産シフトが一段と進めば、中長期的に800万台を割り込むリスクは十分に存在します。国内拠点をSDVや次世代技術のマザー工場としてどう高付加価値化できるかが焦点です。
まとめ:今後の動向と失敗しないための判断基準
世界の自動車生産台数をめぐるダイナミズムは、過去100年間の自動車産業の常識を根底から覆しつつあります。中国という圧倒的な生産大国の台頭、EVシフトの現実的な軌道修正、そして通商摩擦に伴うサプライチェーンの分断は、すべてのプレイヤーに事業モデルの再定義を迫っています。
台数という「規模の論理」で首位を突き進む中国勢と、ハイブリッド技術や高い品質管理力で利益と販売シェアを死守する日本勢。今後の勢力図を左右するのは、単なる生産台数の多寡ではなく、激変する世界情勢と技術革新に即座に適応できる「柔軟な生産体制」と「ソフトウェア価値の創出」です。激動の時代を迎えた自動車産業の羅針盤を、今後も冷静なデータと複眼的な視点で見極めていく必要があります。 (出典: 世界 自動車 生産 台数(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
