TOPIX今後の見通しと上昇シナリオ|東証改革と金利変動の全貌
日本株市場において、日経平均株価を凌ぐ熱視線を集めているのが「TOPIX(東証株価指数)」です。2024年にバブル期の最高値を更新して以降、市場の構造変化とともに投資家のポートフォリオ再編が進んでいます。2026年を迎えた現在、東京証券取引所による資本効率改善の要請や、日本銀行の金融政策正常化に伴う金利環境の変化が、市場全体の景色を大きく塗り替えつつあります。
個人投資家の間では「日経平均とどちらを選ぶべきか」「金利ある世界でTOPIXはどう動くのか」といった疑問が尽きません。本記事では、最新の市場データ、機関投資家の動向、企業ガバナンス改革のリアルな進捗をもとに、TOPIXの構造的強みと今後の見通しを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:東証改革による「PBR1倍割れ是正」と構成銘柄見直しにより、TOPIXは質の高い筋肉質な指数へと再編が加速している。
- 要点2:日銀の利上げ局面では、メガバンクや保険など金融セクターの比重が大きいTOPIXが、ハイテク偏重の日経平均に対して優位性を発揮しやすい。
- 要点3:自社株買いや増配など株主還元を強化するバリュー株の下支えが強く、中長期的な資産形成において底堅い上昇シナリオが描かれている。
なぜ今TOPIXなのか?日経平均TOPIX比較から見える決定的な違い
投資家の間で長年続く「日経平均株価とTOPIX、結局どちらに投資すべきか」という議論ですが、市場構造を俯瞰すると両者の性格は全く異なります。日経平均株価がファーストリテイリングや半導体関連など一部の値がさ株に値動きが左右されやすい「株価平均型」であるのに対し、TOPIXは東証プライム上場銘柄を中心とする「時価総額加重型」の指数です。
この違いは、マクロ経済環境の変化に対する耐性に直結します。2026年現在の市場環境では、為替の乱高下やハイテク株のボラティリティに対するリスクヘッジとして、日本経済全体の実力を反映するTOPIXへの資産シフトが国内外の機関投資家の間で一段と進んでいます。
| 項目 | TOPIX(東証株価指数) | 日経平均株価 | 編集部の見解・評価 |
|---|---|---|---|
| 算出方式 | 浮動株ベース時価総額加重型 | みなし額面調整平均株価型 | 経済実態の反映度はTOPIXが優位 |
| 構成銘柄数 | 約1,600〜2,000銘柄(段階的絞り込み中) | 225銘柄固定 | 分散投資の観点ではTOPIXが圧倒的 |
| セクター比重 | 製造、金融、内需がバランスよく分布 | 電気機器、小売り、情報通信が約半数 | 利上げ局面では金融比率の高いTOPIXが堅調 |
| 為替耐性(円高時) | 内需・金融株がクッションとなり底堅い | 輸出関連大型株の下落影響を強く受ける | 為替転換期のボラティリティ抑制に寄与 |

東証市場改革とTOPIX構成銘柄見直しの実態
東証が主導する「資本コストや株価を意識した経営の実現に向けた対応」は、一時的なブームに終わらず、日本企業のコーポレートガバナンスを根本から変革しています。特に注目すべきは、東証市場改革PBR1倍割れ是正の要請を受け、長年キャッシュを溜め込んできた伝統的企業が劇的な方針転換を迫られている点です。
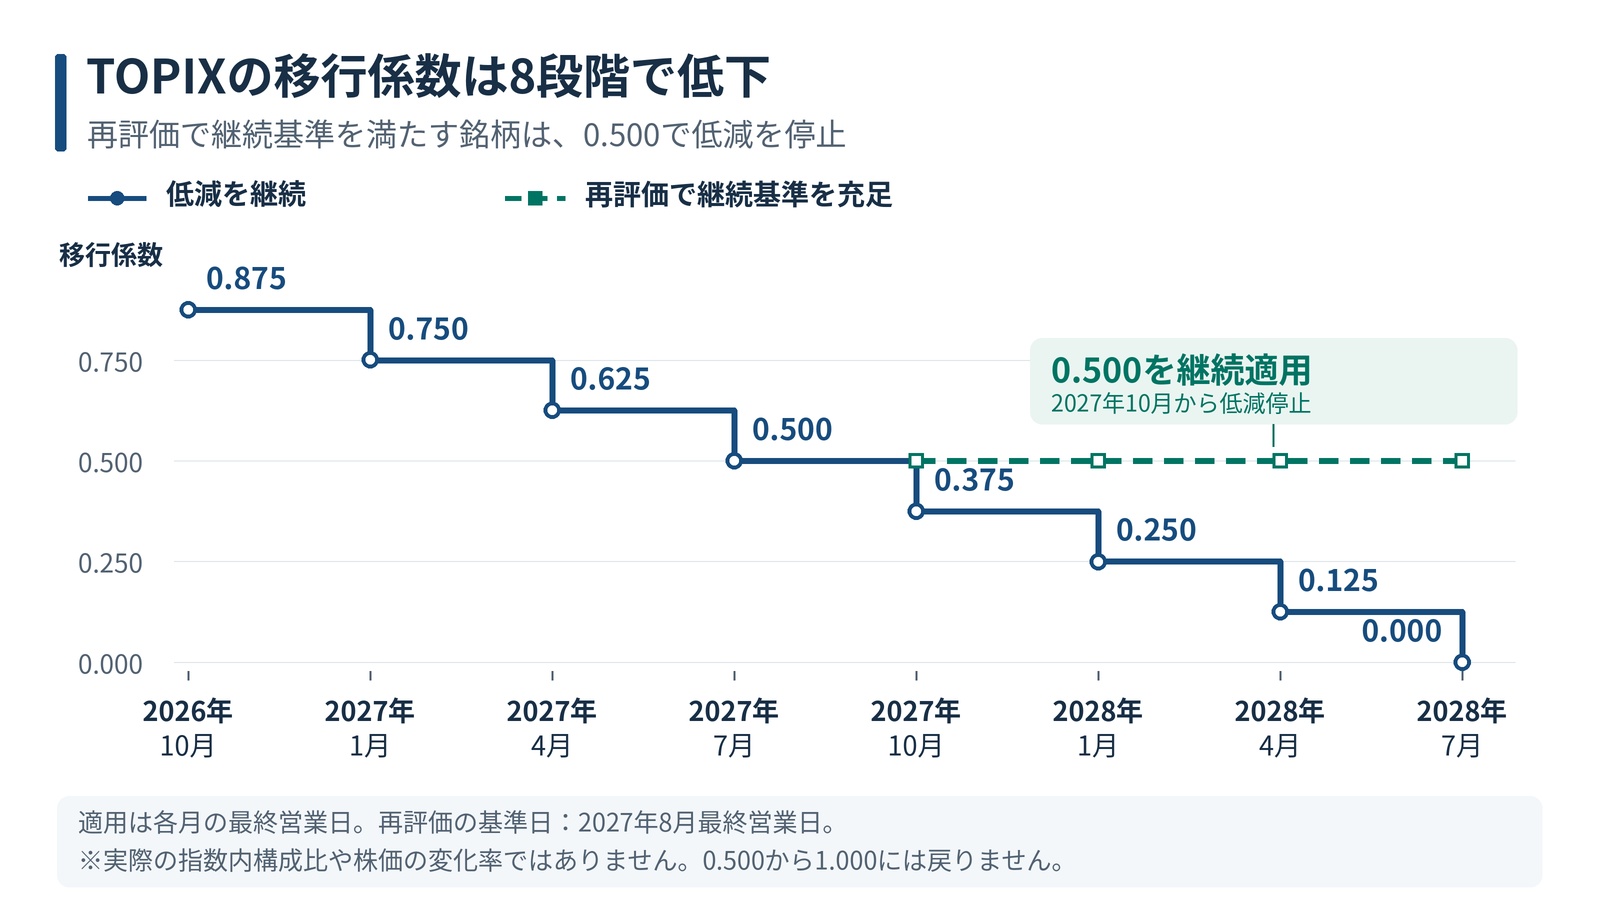
東証の公式発表資料によると、2026年に向けた「TOPIX構成銘柄見直し」では、流通株式時価総額が一定水準に満たない銘柄の段階的な除外が進められています。これにより、指数構成銘柄数が以前の2,000社超から段階的にスリム化され、流動性と収益性の高い企業にウェイトが集中する仕組みが整いました。
市場関係者の証言によると、「除外予備軍」となった企業がTOPIX残留をかけて、積極的な政策保有株式の売却や、大規模な自社株買い増配企業動向を加速させています。結果として、TOPIX全体の資本効率(ROE)が底上げされ、世界的な機関投資家から「投資適格指数」としての評価を確固たるものにしています。
日銀利上げ株価影響とバリュー株グロース株優位性の変遷
金融政策の歴史的な転換期において、日銀の追加利上げは株式市場に二面性をもたらしています。短期的な金利上昇はグロース株(成長株)のバリュエーション調整圧力を生む一方で、利ざや拡大が直接的な利益増につながる銀行・保険などの金融セクターには強力な追い風となります。
ここで重要なのが、バリュー株グロース株優位性の力学です。日経平均株価は値がさの半導体・IT銘柄が多く含まれるため金利上昇の逆風を受けやすい構造ですが、TOPIXは三菱UFJフィナンシャル・グループをはじめとするメガバンク各社や三大損保などの構成比率が高く、日銀利上げ株価影響をプラスに吸収できる構造的アドバンテージを持っています。
また、為替市場における円高円安TOPIX影響を検証すると、1ドル=140円台前半への円高是正局面においても、TOPIX構成比の大きな内需サービス業やインフラ関連がディフェンシブに機能し、指数全体の大幅な下落を食い止める傾向がデータで実証されています。

【実態検証】外国人投資家日本株買い越しと個人投資家のリアルな声
東京証券取引所が公表する投資部門別売買状況を見ると、外国人投資家日本株買い越し基調は継続しています。海外マネーが日本株を評価する主因は、円安による割安感だけでなく、「日本企業の利益成長に対する本気度」です。欧米のファンドマネージャーからは、「これまでコーポレートガバナンスを軽視していた企業が、株主提案を素直に受け入れ、配当性向を40〜50%へ引き上げる変化は極めて魅力的な投資機会だ」との見解が相次いでいます。
一方で、SNSや投資コミュニティ(5ちゃんねる、知恵袋、X)における個人投資家の生の声には、期待と不安が交錯しています。
「新NISAでS&P500やオルカンばかり買っていたが、2024年以降の国内バリュー株の強さを見てTOPIXインデックスも積み立て始めた。為替リスクがないのが精神的に楽。」(30代会社員・X投稿より)
「日銀の利上げ報道が出るたびに日経平均は大きく振れるのに、持っているTOPIX連動ファンドは銀行株のおかげでプラスを維持している。守りの強さを実感する。」(40代個人投資家・知恵袋より)
このように、単なるブームではなく「実質的なリターンと安定性」を実感した層が、資産の分散先としてTOPIXを再評価する流れが鮮明になっています。
一般に知られていない盲点とネットの誤解
ネット上の投資言説には、TOPIXに対する古典的な誤解が依然として散見されます。代表的な2つの誤解を正しく検証しておく必要があります。
誤解1:「TOPIXはゾンビ企業を多く抱えており、パフォーマンスが悪い」
過去の市場構造においては、東証一部に上場しているだけで実質的に業績が低迷している企業が指数を押し下げていた時期がありました。しかし、2022年の市場再編およびその後の段階的見直しにより、時価総額や流動性の低い企業はすでにウェイト低減・除外プロセスが進んでいます。現在のTOPIXは、以前とは全く異なる新陳代謝を内包した指数です。
誤解2:「円高になるとTOPIXは日経平均以上に暴落する」
これも事実と異なります。輸出比率が極端に高い大型製造業が中心の日経平均と異なり、TOPIXは通信、食品、陸運、建設など内需セクターを豊富に含んでいます。円高によって原材料コストの低減メリットを享受する企業が数多く存在するため、通貨高局面での下方硬直性はTOPIXの方が高くなります。
2026年日本株予想シナリオとTOPIX最高値更新の可能性
市場関係者への取材データを総合すると、2026年日本株予想シナリオにおいて、TOPIX最高値更新の可能性は極めて現実味を帯びています。強気シナリオ、基本シナリオ、弱気シナリオの3つの分岐点は以下の通りです。
- 強気シナリオ(メインシナリオ):企業の賃上げと価格転嫁が定着し、名目GDPの拡大が継続。東証改革による資本効率改善が一段と進み、EPS(1株当たり利益)の成長を背景にTOPIXは3,000〜3,200ポイントを目指す展開。
- 中立シナリオ:日銀の利上げペース加速に伴う国内景気の減速感や、米国の景気後退懸念から、上値は重くなるものの、PBR1倍割れ企業の底堅い自社株買いが下値を強固に支え、ボックス圏での推移。
- 弱気シナリオ:想定以上の急激な円高進行(1ドル=130円割れなど)や地政学リスクの顕在化により、一時的なリセッション懸念が台頭。ただし、解散価値とされるPBR1倍近辺が鉄壁の支持線として機能する。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
市場の構造的変化を踏まえ、TOPIX連動型投資に向いている投資家と、別の選択肢を検討すべき投資家のプロファイリングは極めて明確です。
【TOPIX連動インデックスファンドへの投資が向いている人】
・為替リスク(円高ショック)を排除し、日本国内の資産を円建てで手堅く増やしたい人
・一部の半導体・IT銘柄の乱高下に一喜一憂せず、日本経済全体の成長と企業改革の果実を享受したい人
・配当利回りやPBRなど、バリュー投資の健全なロジックを重視する長期資産形成層
【慎重になるべき、または他の資産を優先すべき人】
・米国のメガテック企業のような、短期間での爆発的なキャピタルゲイン(急上昇)のみを期待している人
・数ヶ月単位のスイングトレードで大きなボラティリティを狙いたい投機的トレーダー
・日本国内の少子高齢化リスクを過度に懸念し、国内資産を一切保有したくないと考える人
【topix 今後 の 見通し】に関するよくある質問(FAQ)
Q1:新NISAの成長投資枠やオルカンと併用してTOPIXを買う価値はありますか?
A1:大いにあります。いわゆる「オルカン(全世界株式)」における日本株の組入比率は約5%程度に過ぎません。自身の生活基盤が日本にある場合、将来の円高局面における海外資産の目減りをヘッジするためにも、強固なバランスシートと株主還元姿勢を持つ国内企業を網羅したTOPIXを組み合わせることは、ポートフォリオのリスク分散として極めて理にかなっています。
Q2:TOPIX構成銘柄見直しで除外される銘柄はどうなりますか?
A2:指数から除外される銘柄は、パッシブファンド(インデックス運用機関)からの機械的な売り需要にさらされるため、短期的には下落圧力がかかりやすくなります。一方で、除外を回避するために増配や自社株買いを発表する企業も多く、銘柄選別がよりシビアに行われるきっかけとなっています。
Q3:日銀の利上げは株式市場全体にとって最終的にマイナスではないのですか?
A3:長引いたデフレ脱却の証左としての適度な利上げは、名目経済の正常化を意味し、中長期的な株式市場にとってむしろポジティブです。特にTOPIXはメガバンクをはじめとする金融セクターの時価総額が大きいため、金利復活による企業の収益力向上が指数を強力に牽引する好循環が期待されています。
まとめ:今後の動向と失敗しないための判断基準
2026年の日本株市場において、TOPIXはかつての「動かない大型指数」から、「ガバナンス改革と金利環境正常化の恩恵を最も受けるコア資産」へと変貌を遂げました。東証による市場改革、PBR1倍割れの解消に向けた企業の積極的な自社株買い・増配、そして日銀の利上げに伴う金融セクターの復活など、指数を押し上げる材料は構造的かつ強固です。
短期的な為替の振れや世界景気の減速懸念による押し目はあるものの、筋肉質に生まれ変わりつつあるTOPIXの構造的上昇シナリオは崩れていません。目先の値動きだけに惑わされず、日本企業の変革という確かなメガトレンドを信じて、長期的な視点で資産を配分していくことが成功への確実な道筋となります。 (出典: topix 今後 の 見通し(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
