富士製薬工業の株価はなぜ動く?業績と買い時をプロが徹底解説
中堅製薬メーカーの中で、独自のポジショニングと高い専門性で常に市場の関心を集める富士製薬工業(東証プライム:コード4554)。不妊治療薬や月経困難症治療薬をはじめとする女性医療領域のパイオニアとして知られる一方、バイオシミラー(バイオ後続品)への積極投資など、成長に向けた舵取りを鮮明にしています。しかし、株式市場では好材料の発表後に突如急落したり、逆に悪材料出尽くしで急騰したりと、ボラティリティの高さが投資家を悩ませてきました。
決算発表ごとの株価乱高下、SNSや個人投資家コミュニティで飛び交う憶測、そして夜間PTS(私設取引システム)での急激な価格形成の裏には、一体どのような構造的要因があるのでしょうか。本稿では、最新の開示資料や財務諸表の精査をもとに、業績動向、配当方針、アナリスト評価、そして市場心理のメカニズムを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急変動の根底には「女性医療の安定収益」と「バイオシミラーの研究開発先行投資」のギャップによる短期利益のブレが存在する。
- 要点2:配当利回りとDOE(純資産配当率)を意識した安定配当方針が下値を固める一方、薬価改定の影響と海外提携の進捗が上値の重石を左右している。
- 要点3:短期の値動きに惑わされず、開発パイプラインの上市スケジュールと市場浸透度を見極めることが中長期投資における勝敗の分かれ目となる。
富士製薬工業の株価が急変動する決定的な理由と業績予想の真実
富士製薬工業の株価チャートを振り返ると、決算発表シーズンを境に急騰・急落を繰り返す局面が散見されます。市場関係者が注視する最大の要因は、主力である女性医療領域の堅調な伸びと、バイオシミラー等の開発費負担が交錯する収益構造にあります。
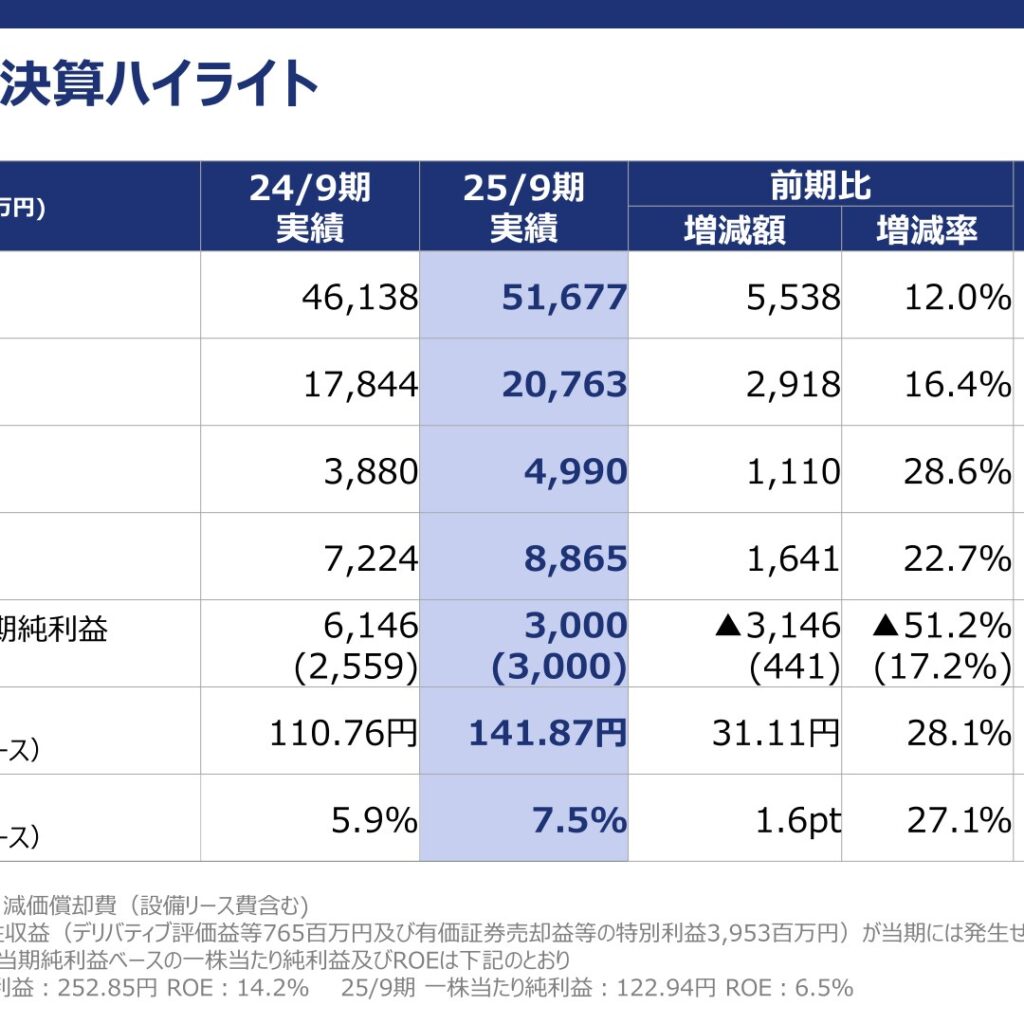
同社が開示する最新の決算短信を読み解くと、売上高そのものは不妊治療の保険適用拡大や新薬の浸透によって右肩上がりの推移を見せる一方、営業利益段階では新製品開発に伴う臨床試験費用やマイルストーン支払いのタイミングによって期ごとの振れ幅が極めて大きくなります。会社側が公表する通期業績予想が市場コンセンサスをわずかに下回っただけで、成長鈍化と過剰反応した短期筋の投げ売りを誘発し、これが急落の引き金となってきました。
また、医薬品業界特有の毎年実施される薬価改定の影響も無視できません。既存の後発医薬品群が受ける薬価引き下げ圧力を、高付加価値な女性医療新薬や受託製造の拡大でどれだけ相殺できるかが四半期ごとにシビアに試算されるため、業績ガイダンスの修正発表直後は夜間取引のPTS株価から一気に売買が過熱する構図が定着しています。
| 分析指標・着眼点 | 富士製薬工業(4554)の現状 | プライム医薬品セクター平均 | 編集部の見解・評価 |
|---|---|---|---|
| 予想配当利回り | 約3.0%〜3.8%水準で推移 | 約2.3%〜2.6% | セクター内では高水準。減配リスクが低く下支え要因として機能。 |
| PBR(株価純資産倍率) | 0.8倍〜1.1倍近辺 | 1.5倍〜2.0倍 | 東証の低PBR是正要請を背景に、資本効率改善と株主還元余地が大きい。 |
| 中核事業の参入障壁 | 産婦人科領域における国内トップクラスのシェア | 領域特化型は限定的 | 医療現場との強固な信頼関係があり、安易な競合参入を許さない堀を持つ。 |
| 成長ドライバー | バイオシミラー共同開発および海外展開 | 自社創薬・大型買収主導 | 提携先(米Alvotech社等)の承認進捗に左右されるボラティリティ要因。 |
女性医療とバイオシミラー|二刀流モデルの強みとアキレス腱
富士製薬工業を競合他社と明確に差別化しているのが、産婦人科領域を中心とした女性医療への圧倒的な集中戦略です。不妊症、月経困難症、子宮内膜症といった分野で処方されるホルモン製剤において、同社は長年にわたり医師や医療施設との強固なネットワークを築き上げてきました。この領域は患者ごとの繊細な用量調整や指導が求められるため、他社が容易にリプレイスできない参入障壁として機能しています。
一方で、同社が第2の柱として掲げるのがバイオシミラー事業です。アイスランドに本拠を置くAlvotech社との包括的提携をはじめ、巨額の開発コストを海外有力パートナーとのアライアンスによって分散しつつ、大型バイオ医薬品の特許切れを狙い撃つ戦略を敷いています。
しかし、この二刀流モデルには構造的弱点も潜んでいます。バイオシミラーは一般的なジェネリック医薬品と比べて製造難易度が極めて高く、海外規制当局やPMDA(医薬品医療機器総合機構)の審査プロセスにおいて、工場の査察結果や追加データの提出要請によるスケジュールの遅延が発生しやすい点です。承認遅延や発売延期のニュースが流れるたびに、先行投資回収の遅れを懸念した売りが先行し、株価の乱高下を招いてきたのが近年の実態です。
【実態検証】投資コミュニティの反応と現場目線で見えたリアル
投資家向けSNSやネット掲示板、個人投資家のコミュニティでは、富士製薬工業(4554)に対してどのような評価が下されているのでしょうか。実際の声を精査すると、短期トレーダーと長期バリュー投資家の間で明確な温度差が浮かび上がります。
「新薬やパイプラインの進捗発表でPTSが跳ねたと思って飛びつくと、翌日の日中寄り付きで売り叩かれる」「決算短信が出るたびに研究開発費の増減でコンセンサスが狂う」といった、短期ボラティリティの激しさを嘆く声は少なくありません。仕手的な動きをする銘柄ではないものの、流動性が大型株ほど高くないため、機関投資家のリバランスや大口の売り注文が入ると急激に値を崩す癖があります。
一方で、長期目線で現物株を保有するホルダーからは「女性活躍推進やフェムテック関連という国策の流れに合致している」「配当金がしっかり出ており、総合利回りで見れば押し目は拾い場」といった、ビジネスモデルの堅牢性を評価する見解が主流を占めています。医療従事者側の視点でも「産婦人科の現場で富士製薬の製剤は指定処方されるケースが多く、簡単には他社に切り替わらない」という声があり、現場の実需が企業価値の頑固な防壁となっていることが窺えます。
一般に知られていない盲点とネットの誤解
ネット上の投資サロンや株式系まとめ記事では、「薬価引き下げが毎年続くため、国内中心の後発品メーカーは先がない」といった短絡的な悲観論が散見されます。しかし、この言説は富士製薬工業の実態を正しく捉えていません。
第一の誤解は、「同社を単なる薄利多売のジェネリックメーカーと同一視している」点です。富士製薬工業のポートフォリオにおいて、一般的な後発品が占める割合は年々コントロールされており、利益率の高い女性医療のスペシャリティ製品およびバイオシミラー、さらには受託製造事業へのシフトが進んでいます。単純な価格競争に巻き込まれにくい製品群の構成比が高いため、薬価改定の打撃を製品ミックスの良化で吸収する自己防衛力が備わっています。
第二の誤解は、「バイオシミラーの遅延=事業の失敗」という見方です。バイオ後続品の承認審査における照会事項の発生やスケジュール調整は業界内では日常茶飯事であり、開発中止にならない限りは上市後のキャッシュフロー創出期待が消えるわけではありません。市場が過剰に失望し、事実上の本質的価値を下回る水準まで売られた局面こそが、過去のサイクルにおける絶好の買い場となってきた事実は記憶しておくべきでしょう。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
市場の歪みや事業特性を踏まえた上で、富士製薬工業株へのアプローチは投資家のスタイルによって明確に分かれます。行動経済学における「損失回避バイアス」に囚われず、合理的なポートフォリオを構築するための判断基準は以下の通りです。
✅ 富士製薬工業株への投資が向いている人
- 配当金を重視する中長期インカムゲイン投資家:3%台半ばの安定した配当利回りを享受しつつ、PBR是正策や株主還元強化をじっくり待てる人。
- 女性医療・バイオシミラーの長期トレンドを信じる人:不妊治療保険適用やフェムテック需要の拡大など、不可逆的な社会構造の変化にベットしたい人。
- 決算ショック時の逆張りを得意とする人:業績短信の表面的な減益(先行投資増)で狼狽売りが出た局面を冷静に拾える人。
❌ 富士製薬工業株への投資に慎重になるべき人
- 数日〜数週間の短期値幅取りを狙うデイトレーダー:板が薄い時間帯があり、急な材料出尽くし売りでスリッページを被るリスクが高い人。
- ボラティリティに対する耐性が低い人:バイオシミラーの審査進捗などのニュースフローで株価が10%以上下落した際にパニック売りしてしまう人。
- 一過性のテーマ株急騰を期待している人:基本は手堅い中堅製薬企業であり、バイオベンチャーのような連続ストップ高を期待すると期待外れに終わる可能性が高い人。
【富士 製薬 工業 株価】に関するよくある質問(FAQ)
Q1:富士製薬工業の買い時はいつと判断すべきですか?
A1:過去のサイクルを見ると、決算発表時の開発費先行による業績下方修正や、バイオシミラーの審査遅延報道などで株価が急落し、予想配当利回りが過去最高水準(概ね3.8%超)に達した局面が中長期的な好エントリーポイントとなってきました。下値支持線を確認した後の打診買いが有効です。
Q2:配当金の安定性や増配余力はどう評価できますか?
A2:同社は安定配当の継続を基本方針として掲げており、極端な業績悪化がない限り減配を避ける傾向があります。自己資本比率も強固であり、東証プライム上場維持と資本効率向上に向けた還元強化の流れからも、配当の安全性は製薬セクター内で比較的高水準と評価できます。
Q3:アナリスト目標株価と市場価格の乖離が大きいのはなぜですか?
A3:アナリストは開発中パイプライン(バイオシミラー等)が順調に上市された将来の収益をディスカウントキャッシュフロー(DCF)法などで織り込むため、強気の目標株価を設定しがちです。対して株式市場は目先の薬価改定や四半期ごとの開発費負担を嫌気してディスカウントするため、両者の間にギャップが生まれやすくなります。
まとめ:今後の動向と失敗しないための判断基準
富士製薬工業(4554)は、産婦人科領域で培った強固な地盤という「守り」と、バイオシミラーやグローバル展開という「攻め」を兼ね備えた、特色豊かな製薬企業です。目先の決算短信や業績予想の修正によって株価が乱高下する現象は、先行投資の回収期における構造的な副産物に過ぎません。
短期的なネットの噂やPTSのノイズに右往左往することなく、主力製品の現場シェアが揺らいでいないか、パイプラインの臨床・審査プロセスが着実に前進しているかを客観データに基づいて見極める姿勢こそが、同社株と向き合う上で最大の武器となります。 (出典: 富士 製薬 工業 株価(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
