中古車の減価償却は何年?4年落ちで最短1年償却できる仕組みと注意点
事業用の社用車を購入する際、経営者や個人事業主の間で必ずと言っていいほど話題にのぼるのが「中古車は何年で減価償却できるのか」という疑問です。新車を購入すると法定耐用年数にわたって長期間で経費化する必要がありますが、中古車は経過年数に応じて耐用年数が大幅に短縮され、早期に経費計上できる税制上の仕組みが整っています。
巷で「節税なら中古車が有利」と言われる背景には、税法で定められた明確な計算式が存在します。とりわけ普通自動車において「4年落ち」と呼ばれる車両は、条件を満たすことで最短1年で全額を経費化できる強力なスキームとして広く知られています。2026年現在の税制ルールを押さえつつ、仕組みの全貌と見落としがちな落とし穴を客観的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:中古車の耐用年数は国の定める「簡便法」で算定され、普通車は4年落ち(48か月超)で最短耐用年数の2年となる。
- 要点2:定率法を採用する法人であれば、耐用年数2年の償却率は1.000となり、期首購入なら1年(単年度)で全額経費計上が可能。
- 要点3:減価償却は「月割り計算」されるため、決算直前の駆け込み購入では当期の経費算入額が激減し、キャッシュアウトだけが先行する。
【基本ルール】中古車の耐用年数は何年?法定耐用年数と「簡便法」の計算式
自動車を事業用として購入した場合、支出額をその年に一括で費用処理するのではなく、資産として計上したうえで耐用年数にわたり分割して費用化する減価償却を行います。国税庁が定める普通自動車法定耐用年数6年、軽自動車耐用年数4年が基本です。
中古車を取得した場合、すでに過去の使用期間が存在するため、法定耐用年数をそのまま適用するのは実態に合いません。税法では中古資産の耐用年数を合理的に見積もるための特例として「簡便法」という算定ルールが設けられています。
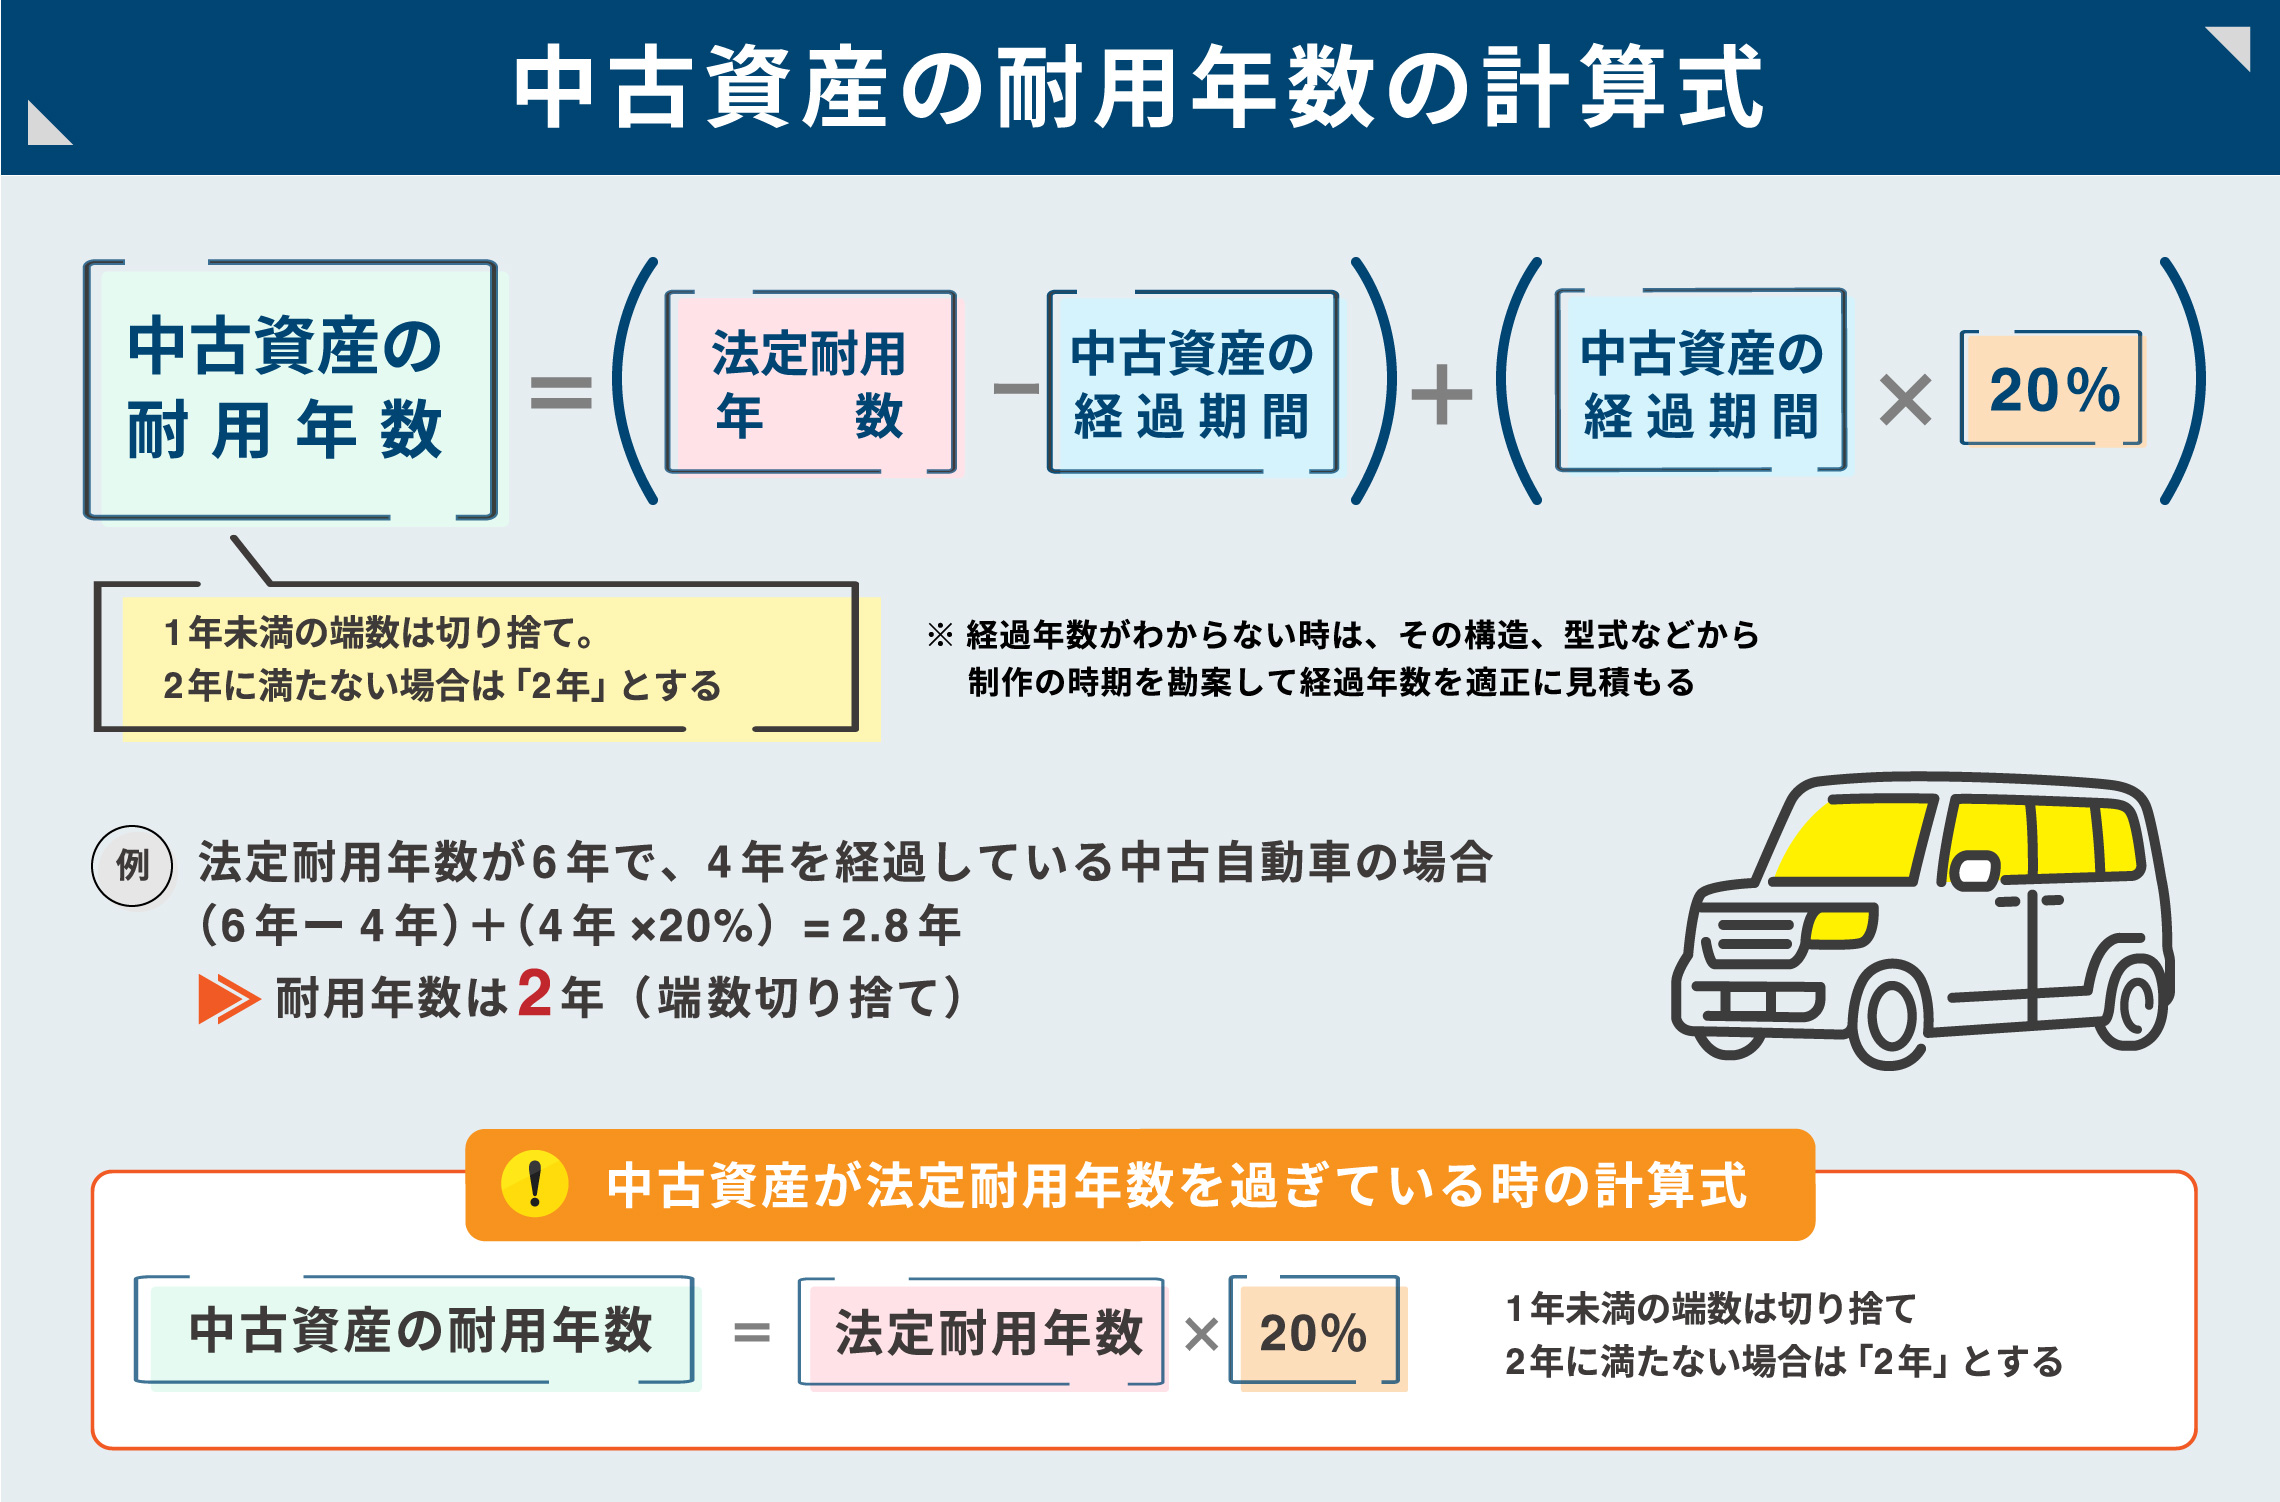
簡便法の計算式は、過去の経過年数が法定耐用年数をすべて経過しているか、一部を経過しているかによって次の2つに分かれます。
- 法定耐用年数の一部を経過している場合:
耐用年数 = (法定耐用年数 - 経過年数) + 経過年数 × 20% - 法定耐用年数をすべて経過している場合:
耐用年数 = 法定耐用年数 × 20%
いずれの計算においても、端数が生じた場合は1年未満の端数を切り捨てます。また、計算結果が2年未満になった場合、税法上の規定により一律で「耐用年数2年」として扱われます。この「端数切り捨て」と「最低2年」というルールが、節税効果を生む最大のポイントです。
【最短1年償却の秘密】「4年落ち」が最強の節税策と呼ばれる決定的な理由
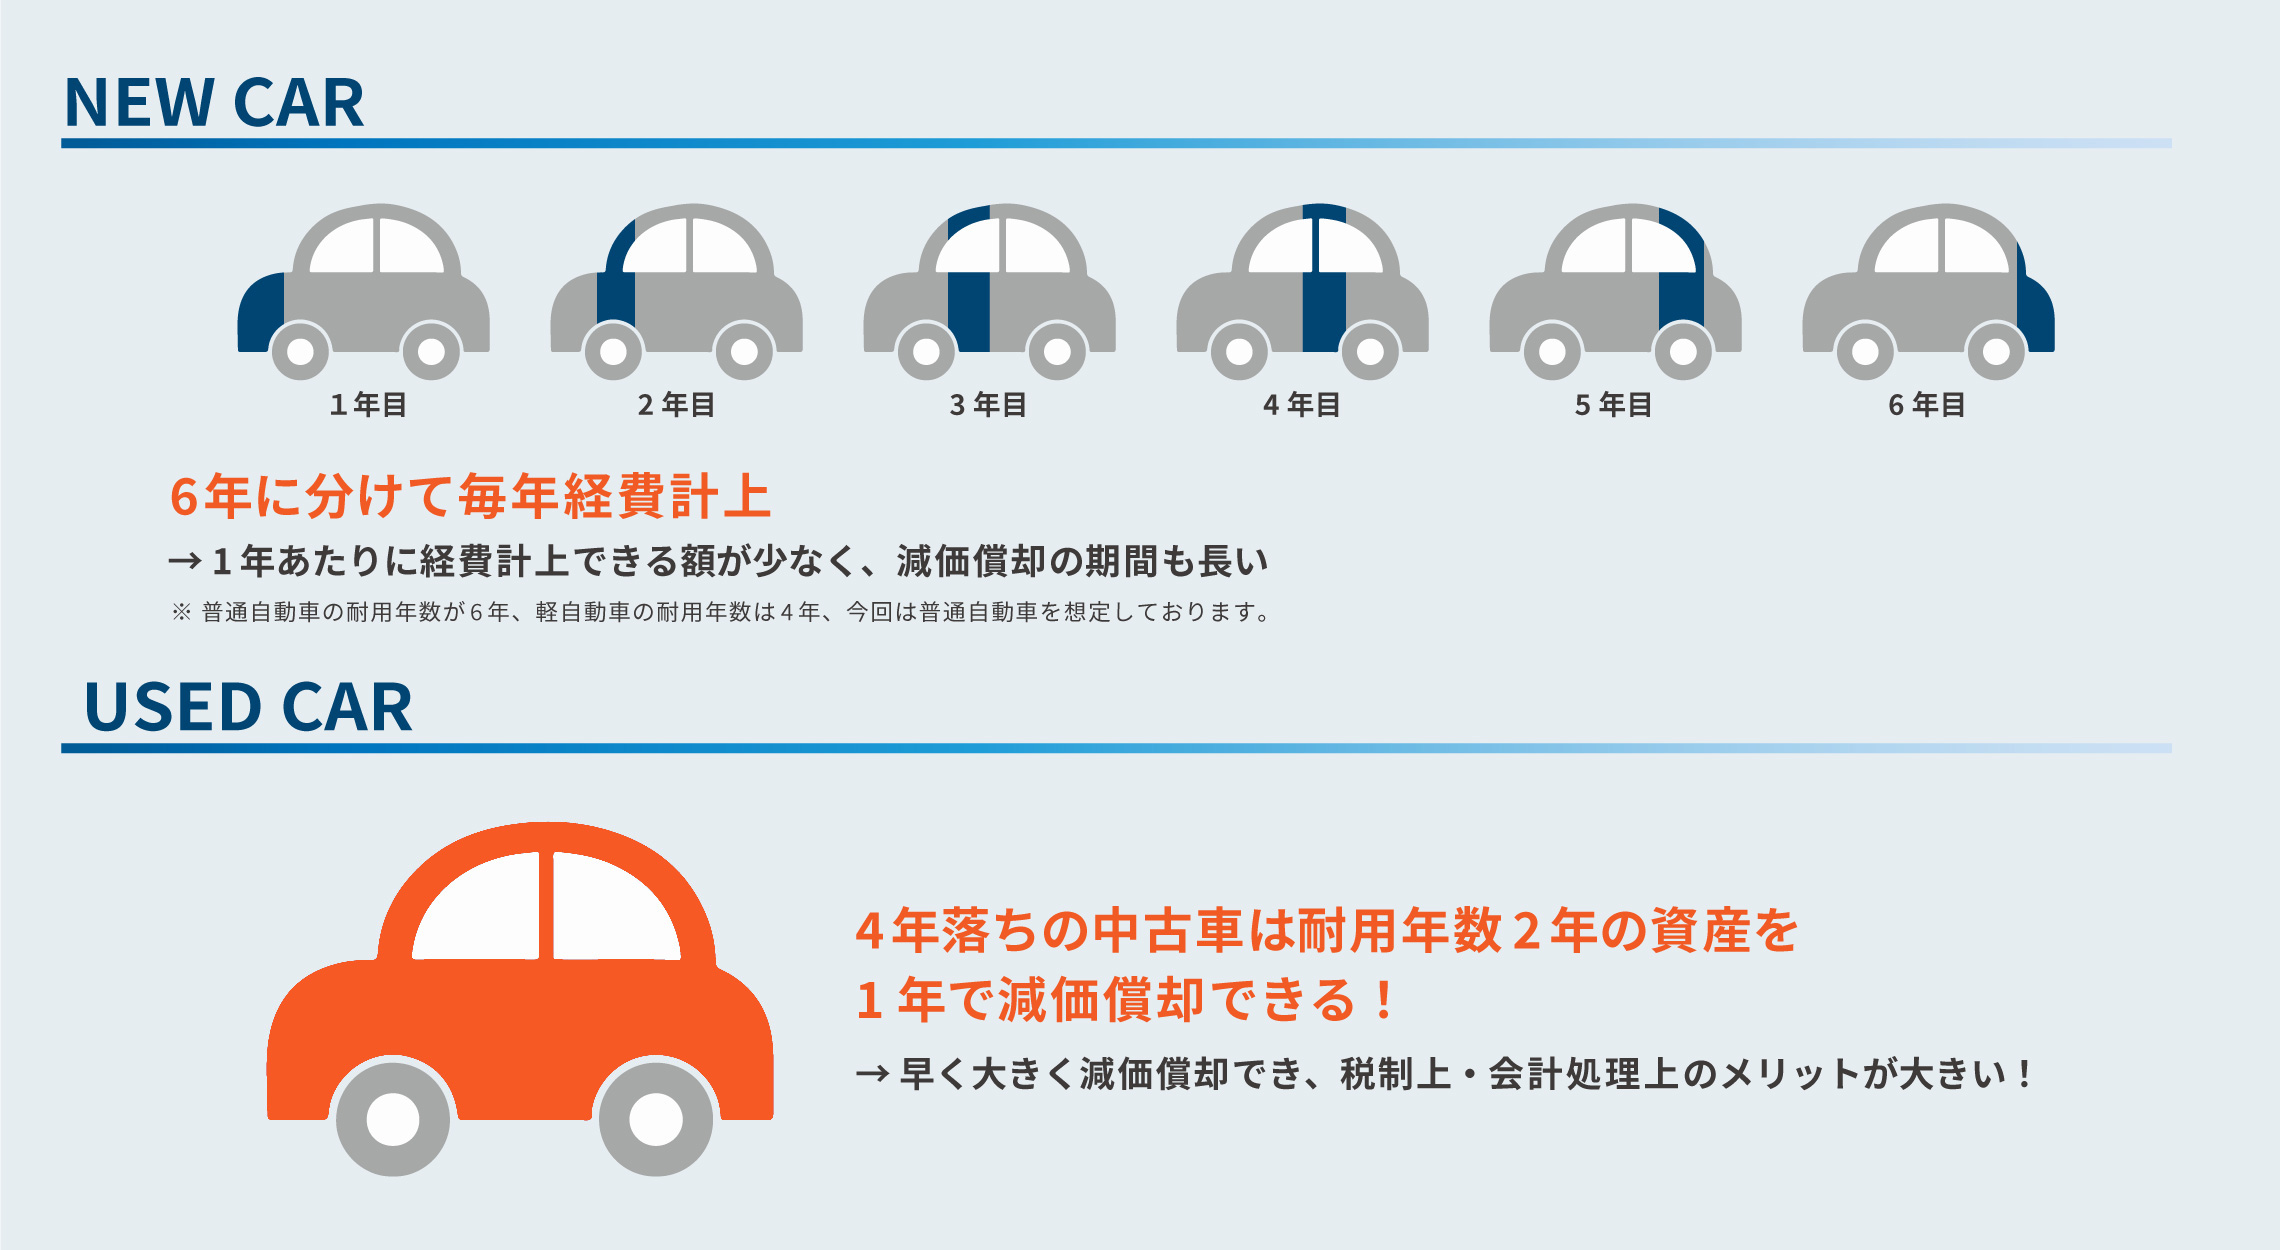
なぜビジネスの現場で「4年落ちの中古車を買え」と繰り返し語られるのか。その理由は、普通自動車(法定耐用年数6年)が初度登録から3年10か月(46か月)以上経過している場合、簡便法を適用すると耐用年数がジャスト2年になる点にあります。
実際に計算式へ当てはめて検証してみます。初度登録からちょうど4年(48か月)経過した普通車の場合、以下のようになります。
耐用年数 =(6年 - 4年)+ 4年 × 20% = 2年 + 0.8年 = 2.8年
ここで「1年未満の端数は切り捨て」という税法ルールが発動するため、0.8年が切り捨てられ、耐用年数は2年となります。軽自動車(法定耐用年数4年)の場合は、1年5か月落ちで耐用年数2年に到達します。
耐用年数が2年になった場合、減価償却の償却方法が大きな鍵を握ります。減価償却には「定額法」と「定率法」の2種類が存在します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 普通車(新車) | 耐用年数 6年(定額法:年16.7%) | 法定基準(68か月超) | 長期利用向け。単年度の節税には不向き |
| 普通車(2年落ち) | 耐用年数 4年(切り捨て適用後) | 残存価値・性能バランス高 | 4年かけて均等償却。堅実な経費化 |
| 普通車(4年落ち) | 耐用年数 2年(定率法:償却率1.000) | 市場流通量豊富・リセール高 | 期首導入で初年度全額経費化が可能 |
| 軽自動車(新車) | 耐用年数 4年(定額法:年25.0%) | 法定基準(48か月超) | 維持費低め。少額設備投資に最適 |
| 軽自動車(2年落ち) | 耐用年数 2年(最短下限値) | 取得費用100〜200万円台 | 17か月落ち以上で最短2年償却に突入 |
法人の場合、税務署へ特別な届出をしていない限り、減価償却には「定率法」が適用されます。定率法において、耐用年数2年の償却率は1.000(100%)と定められています。つまり、事業年度の期首(第1か月目)に4年落ちの中古車を購入して事業供用すれば、その事業年度内に車両本体価格のほぼ全額(※備忘価額1円を除く)を減価償却費として経費計上できることになります。これが最短1年償却節税理由の真実です。
【実態検証】「4年落ちベンツ節税」の真相と現場目線で見えたリアル
税理士や富裕層ビジネスの界隈で頻繁に取り沙汰されるのが4年落ちベンツ節税真相です。なぜ国産の大衆車ではなく、メルセデス・ベンツやポルシェといった輸入高級車が選ばれてきたのか、その理由は税制だけでなく二次流通市場の構造にあります。
高級外車は新車時からの値落ちスピードが早く、新車価格1,200万円前後の車両が4年後には500万〜600万円前後まで下落します。この「値落ちした500万円」で購入すれば、その年度に一括で損金算入できます。さらに輸入車の上位モデルは4年落ち以降の値崩れが緩やかになる傾向があり、2〜3年乗った後でも300万〜400万円程度で売却できるケースが多いためです。
しかし、都内の中古車ディーラー代表や現場の税理士への取材からは、ネットの噂通りのバラ色な話ばかりではない実態が浮かび上がります。
「リーマンショック後やコロナ禍初期には確かに有効に機能したスキームですが、現在は並行輸入部品の高騰や工賃改定により、4年を超えた欧州車の故障修理費用が跳ね上がっています。年間数十万円の予期せぬ整備費用が発生し、税金を浮かせた分がそのまま修理代に消えていく事例も後を絶ちません」(輸入車販売店マネージャー談)
また、売却時に得た資金は「益金(雑収入)」として計上されるため、売却年度に新たな投資や経費化の手段を用意していなければ、繰り延べた税金をその時点でまとめて支払うことになります。節税というよりは実質的な「課税の繰り延べ」である点を見失ってはなりません。
一般に知られていない盲点|「月割り計算」と「決算直前の駆け込み購入」
中古車による節税策を試みる事業者が最も頻繁に陥る罠が、中古車減価償却月割り計算の存在です。
減価償却費は年額で固定されているわけではなく、「事業の用に供した月」から期末までの月数で按分計算されます。例えば、3月決算法人が利益を圧縮したいからと3月中旬に駆け込みで4年落ちの中古車(500万円)を購入した場合、当期に経費計上できるのはわずか「1か月分(1/12)」に過ぎません。
500万円 × 1.000 × (1か月 ÷ 12か月) ≒ 約41.6万円
500万円のキャッシュを一気に失ったにもかかわらず、当期の決算で経費にできるのはわずか41万円強にとどまります。残りの約458万円は翌期の経費になってしまうため、当期の資金繰りが著しく悪化する本末転倒な事態を招きます。決算月駆け込み購入注意点として、最も警戒すべき初歩的ミスです。
さらに、単に「契約書にサインした日」や「代金を振り込んだ日」ではなく、ナンバー登録を済ませて現実に事業で使用できる状態にした日(事業供用日)が起算点となります。納車待ちで期をまたいでしまった場合、当期の減価償却費は0円になります。
法人と個人事業主で異なる処理|定額法強制と按分比率のハードル
社用車を経費計上する際、法人と個人事業主では法律上の初期設定が大きく異なります。社用車経費計上を検討する前に、自身の属性に応じた違いを正確に把握しておく必要があります。
法人は前述の通り法定の償却方法が「定率法」であるため、4年落ち中古車を期首に買えば1年償却が可能です。一方で、個人事業主車両減価償却の法定償却方法は「定額法」に固定されています。
個人事業主が定率法を採用したい場合は、適用を受けたい年の3月15日までに税務署へ「減価償却資産の償却方法の届出書」を提出しなければなりません。届出を出していない個人事業主が耐用年数2年の中古車を購入した場合、定額法の償却率は「0.500」となるため、1年で全額を経費化することはできず、2年間にわたって均等に費用化されることになります。
さらに個人事業主の場合、事業専用の車両でない限り「家事按分」が必須となります。走行距離や使用日数などの客観的ログを記録し、例えば業務利用が6割・プライベートが4割であれば、計上できる減価償却費も60%に制限されます。

今後の税制トレンドと資産防衛の思考法
2026年税制改正減価償却を巡る議論や、近年の国税当局による資産性・実質性審査の厳格化に伴い、「事業実態のない過度な節税」に対する包囲網は年々狭まっています。少額減価償却資産の特例見直しや、高級車の私的流用に対する税務調査の着眼点はかつてないほどシビアです。
「社長が乗る車だから」という理由だけで、業務に不釣り合いな超高級2シータースポーツカーを全額経費算入しようとすれば、否認リスクに直面します。社内規定(車両管理規程)の策定、運行記録簿の整備、事業目的に合致した車種選定といった実務的裏付けが不可欠です。
【プロの結論】中古車導入に向いている事業者・慎重になるべき事業者の判断基準
中古車を活用した車両償却スキームは、自社の状況を冷徹に見極めて初めて武器となります。
- 向いている事業者:
- 当期の期首近くであり、まとまった利益が見込まれている黒字法人
- 手元のキャッシュフローに十分な余力があり、翌期以降の売却出口まで計画を立てている企業
- 営業活動や資材運搬など、業務実態として日常的に車両稼働が必要な事業者
- 慎重になるべき事業者(おすすめできない人):
- 期末直前の決算対策として慌ててキャッシュを放出しようとしている事業者
- 手元資金が乏しく、借入金に依存して車両を購入しようとしている企業
- 家事按分比率の証明が難しく、税務調査リスクを抱える個人事業主
【中古 車 減価 償却 何 年】に関するよくある質問(FAQ)
Q1:中古の軽自動車は何年落ちを買えば最短で償却できますか?
A1:軽自動車の法定耐用年数は4年です。簡便法で計算すると、初度登録から「1年5か月(17か月)」以上経過している車両を購入すれば、計算結果が2年を下回るため最短耐用年数の2年が適用されます。
Q2:法人が4年落ち中古車を期末月に買っても節税になりますか?
A2:大きな節税にはなりません。減価償却費は事業供用月からの月割り計算となるため、決算月(残り1か月)に購入した場合は1年分の「12分の1」しか経費計上できません。まとまった額を償却したい場合は、事業年度のスタート直後に購入・納車を完了させる必要があります。
Q3:車検費用や自動車税などの諸費用も一緒に減価償却するのですか?
A3:原則として車両本体価格やカーナビなどの固定付属品は取得価額として減価償却の対象になりますが、自動車税(種別割・環境性能割)、自賠責保険料、車検整備代、車庫証明代行費用などは「租税公課」や「支払手数料」として、購入年度に一括で経費計上(損金算入)することが認められています。
まとめ:今後の動向と失敗しないための判断基準
中古車の減価償却期間は、法定耐用年数と簡便法の組み合わせによって決まります。普通自動車は4年落ち(46か月超)、軽自動車は1年5か月落ちで最短耐用年数2年となり、法人の定率法を駆使すれば期首購入を条件に最短1年での全額償却が現実的なスキームとして成立します。
ただし、税金が減る一方で手元の現金が確実に流出する点、さらには決算直前の購入では月割り計算により効果が著しく削がれる点は常に留意しなければなりません。税金の繰り延べ効果と維持維持コスト、将来の売却見込み額のバランスを冷静に試算し、事業成長に真に資する車両投資を行ってください。 (出典: 中古 車 減価 償却 何 年(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
