30歳の平均貯金額と中央値の残酷な格差|単身・既婚の実態
20代を駆け抜け、キャリアや私生活の大きな転換期を迎える30歳。「周りの同世代は一体どれくらい貯金しているのか」「自分は平均よりも遅れているのではないか」と、焦りや不安を抱く人が急増しています。物価高や社会保険料の負担増が続く2026年現在、個人のマネー事情は以前にも増してシビアな局面を迎えています。
金融広報中央委員会などの最新公的データや銀行各社の調査を徹底分析すると、ネット上で飛び交う「平均額」という言葉の裏に隠された、あまりにも残酷な格差の現実が浮かび上がってきました。単身世帯と既婚世帯のリアルな保有額から、今すぐ実践できる資産形成の防衛策まで、現場のデータをもとに分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:30代単身世帯の平均貯蓄額は約600万円だが、実態に近い中央値はわずか「56万〜100万円」に留まる。
- 要点2:全体の約3割が「金融資産非保有(貯金ゼロ)」である一方、一部の富裕層・早期投資家が平均値を異常に釣り上げている。
- 要点3:2026年の資産格差を決定づけたのは「新NISAの活用速度」と「手取りの15〜20%を先取り貯蓄する仕組み化」の有無である。
【残酷な現実】30歳の平均貯金額と中央値に潜む巨大なギャップ
「30歳の平均貯蓄額は500万円以上」といったメディアの見出しを目にして、強い劣等感を抱いた経験はないでしょうか。しかし、この「平均値」という指標には統計上の大きな罠が潜んでいます。一部の超富裕層や実家暮らしで莫大な蓄財に成功した層が、全体の数値を極端に引き上げているためです。
金融広報中央委員会が公表している「家計の金融行動に関する世論調査」および金融機関の最新調査資料によると、30代単身世帯における金融資産保有額の平均値は約594万〜606万円に達します。ところが、数値を小さい順に並べてちょうど真ん中に位置する中央値を見ると、わずか56万〜100万円という衝撃的な実態が明らかになります。さらに「預貯金のみ」に絞り込んだ場合、30歳独身貯金の平均額は289万円前後となっています。
日々の暮らしを反映する実質的な物差しは、平均値ではなく中央値です。中央値が100万円を下回っているというデータは、同世代の半数近くが「突発的な出費があればすぐに底をつく」脆弱な財政基盤の中で戦っていることを雄弁に物語っています。
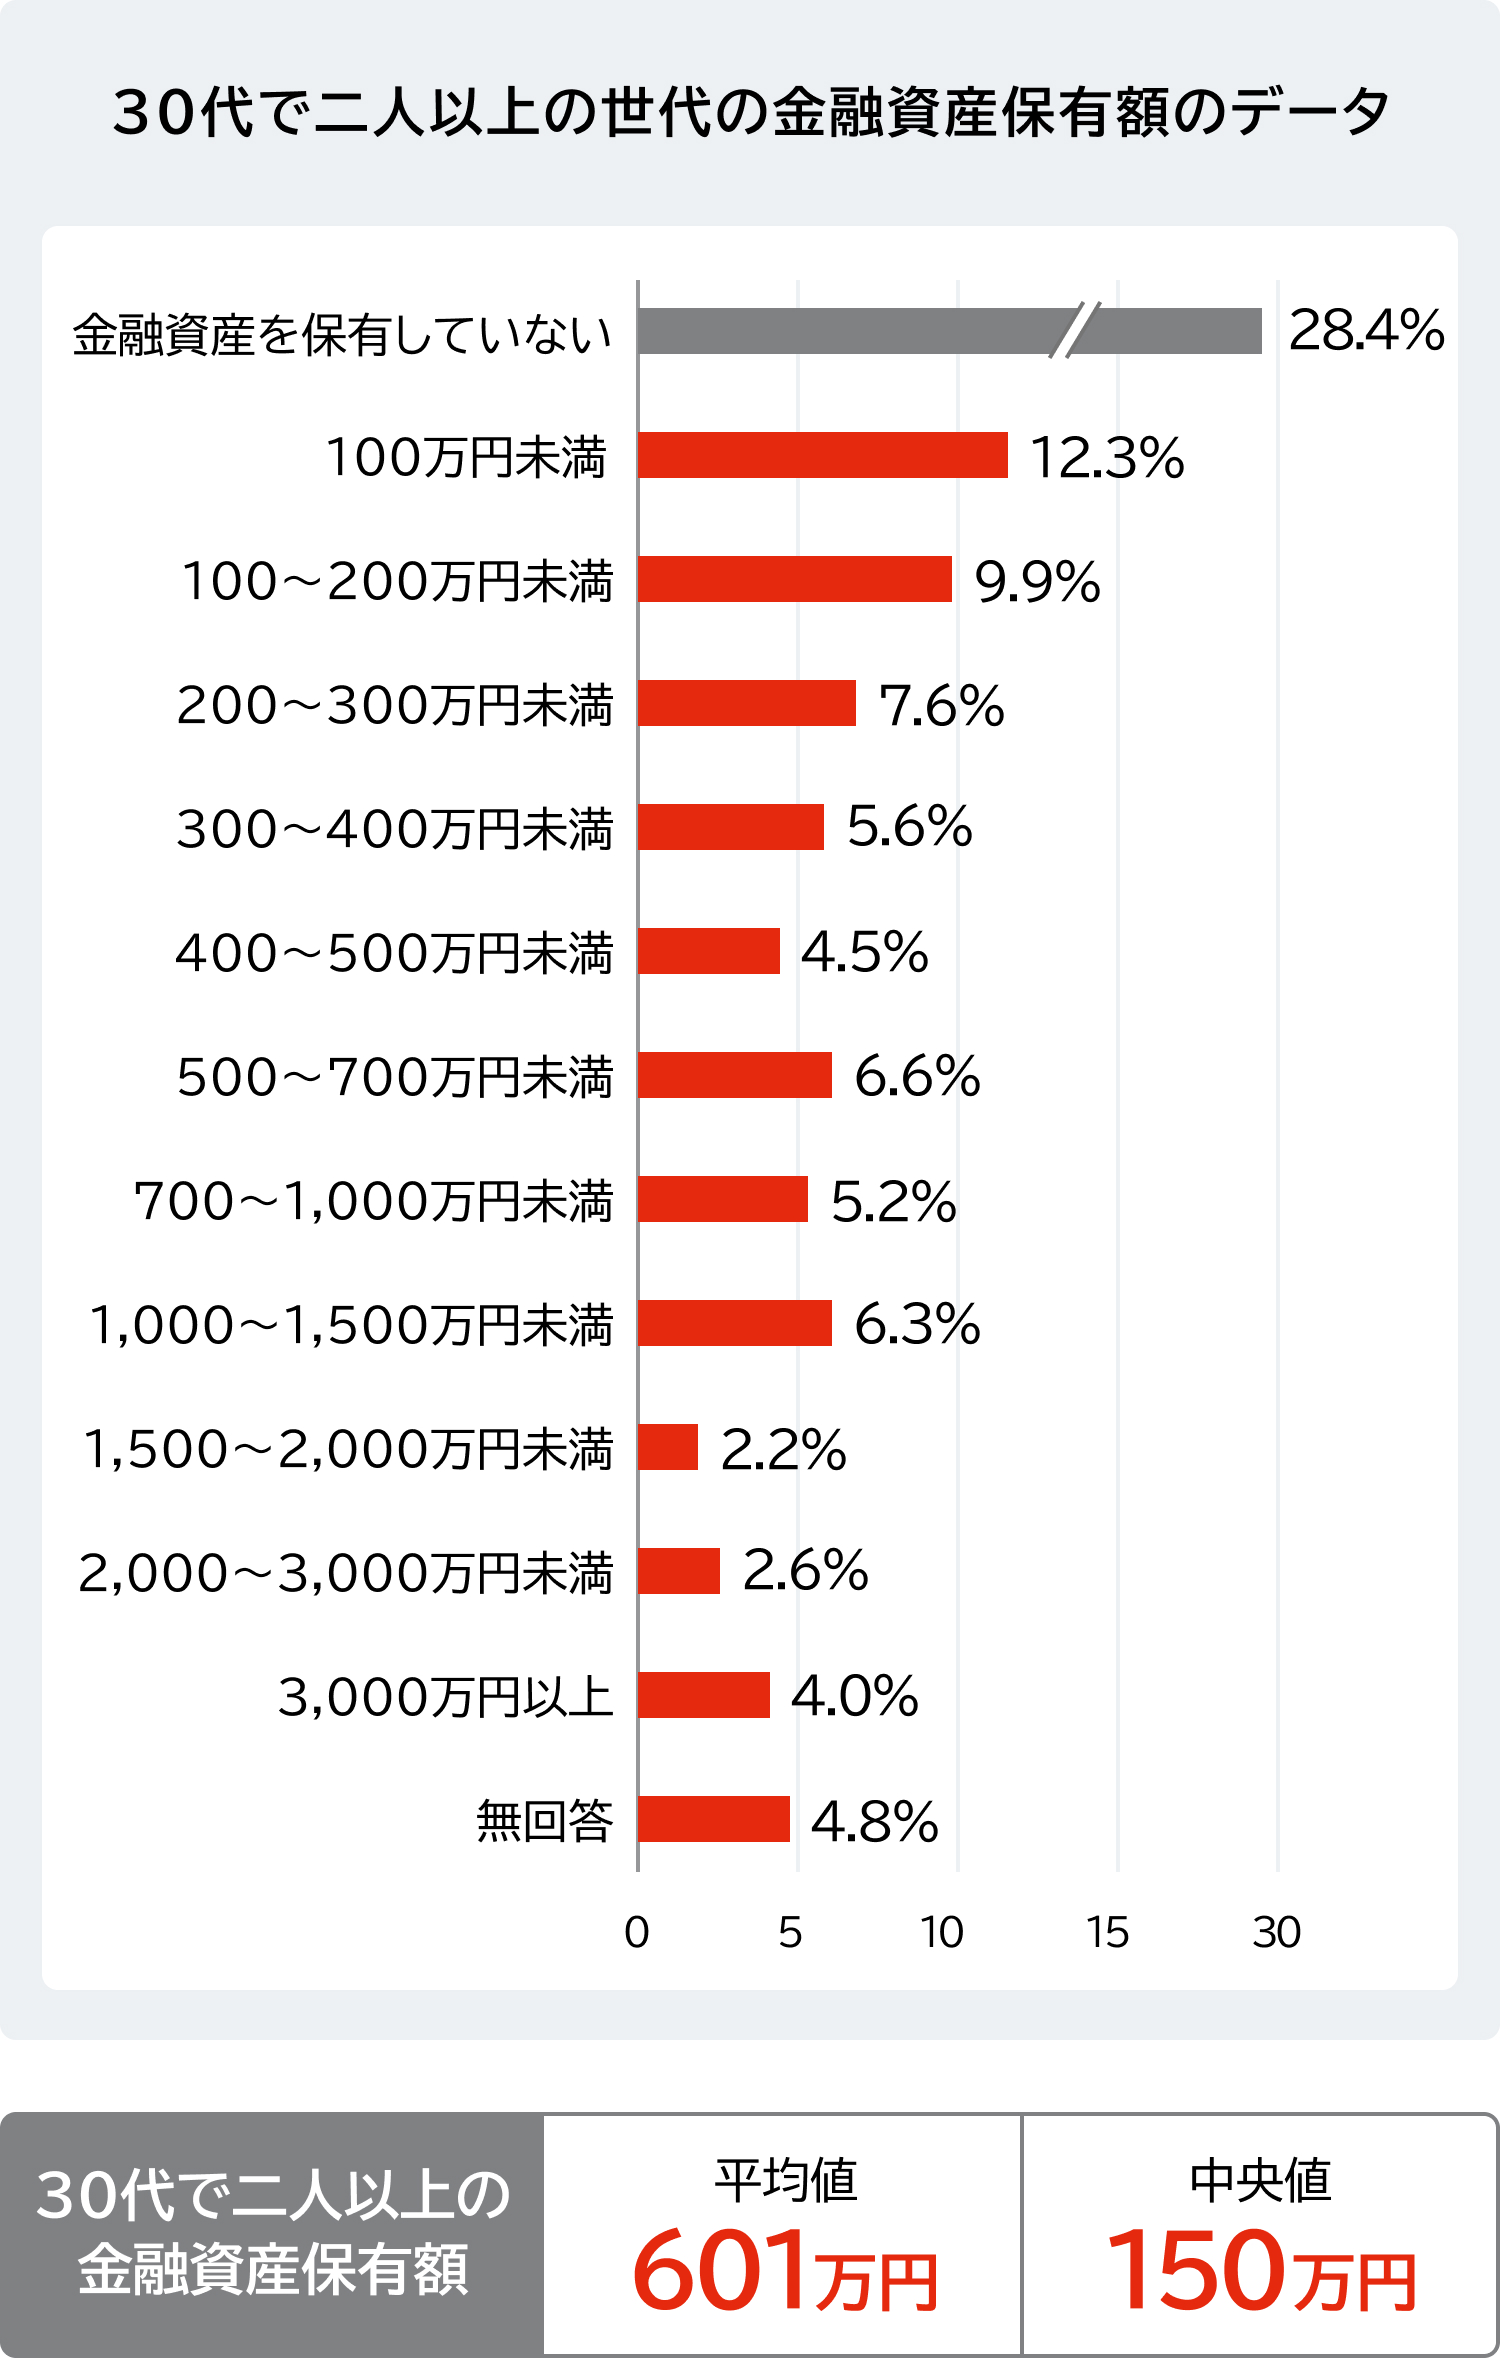
【単身 vs 二人以上世帯】30代の金融資産保有状況を完全データ比較
独身を貫くか、あるいは結婚してパートナーと家計を共にするかによって、30歳前後の貯蓄ペースは劇的に分岐します。世帯構成ごとの金融資産保有データを整理した以下の比較表から、その鮮明な違いを把握しておきましょう。
| 世帯区分・金融指標 | 詳細・数値データ(2026年水準) | 一般的な基準・相場 | 編集部の見解・分析 |
|---|---|---|---|
| 単身世帯(平均値) | 約594万円〜606万円 | 年収の1.2〜1.5倍程度 | 一部の高所得者層・実家暮らし層が数値を大きく牽引。 |
| 単身世帯(中央値) | 56万円〜100万円 | 生活防衛資金(3ヶ月分)未満 | 大多数の独身者の実情に合致。生活防衛の拡充が急務。 |
| 単身世帯の貯金ゼロ割合 | 約30%〜34% | 3人に1人が資産ゼロ | 若年層の低賃金と急激な物価上昇による蓄財難が浮き彫り。 |
| 30代夫婦(平均値) | 約700万円〜750万円 | 世帯年収の1.0〜1.2倍程度 | 共働き(パワーカップル等)による資産形成ブーストが顕著。 |
| 30代夫婦(中央値) | 約250万円〜300万円 | 生活防衛資金(半年〜1年分) | 結婚・出産・住宅購入の初期費用支出により一時的な目減りも。 |
| 30歳で1,000万円以上の割合 | 単身で約8〜10% | 上位1割の狭き門 | 20代前半からの徹底した支出管理とインデックス投資の成果。 |
単身世帯金融資産保有額の分布を見ると、実に3割を超える人々が「金融資産非保有(貯金ゼロ)」に分類されます。一方で、既婚世帯ではダブルインカムの強みを活かし、中央値ベースでも約250万〜300万円と単身者の数倍規模の蓄えを築いています。30歳前後は、ライフスタイルの選択と家計管理の巧拙が資産の多寡として一気に表面化する境目です。
【実態検証】30歳・手取り別の生活費と「リアルな貯金額」の肉声
金融広報中央委員会の家計調査やSNS、WEB上の家計診断掲示板に集まる生々しい手記を検証すると、年収帯ごとに直面する壁の性質が全く異なることが見えてきます。
都内のIT企業で働く30歳独身男性(手取り月収26万円)は、自らの家計状況について次のように語っています。
「手取り26万円のうち家賃で8万5,000円が消え、光熱費や食費の高騰で毎月残るのはせいぜい3万円程度。ボーナスを崩しながら冠婚葬祭や旅行代を補填しているため、貯金残高は社会人1年目からほとんど変わらず80万円前後を行き来しています。平均600万円という数字を見るたび、自分が世間から切り捨てられているような錯覚を覚えます」
一方、地方都市でメーカーに勤務する30歳既婚女性(世帯手取り月収45万円・子ども1人)の手記からは、計画的な先取り貯蓄の効力が窺えます。
「結婚と同時に家計を一元化し、給与受取口座から自動で毎月8万円を新NISAに、4万円を定期預金に振り替えるルールを徹底しました。生活レベルを不用意に上げなかった結果、20代後半からの5年間で世帯資産700万円を突破。貯蓄ができるかどうかは収入の多寡以上に、仕組みを先に作ったかどうかだと痛感しています」
ネット上のコミュニティ(5ちゃんねるや知恵袋など)でも、「年収400万で貯金ゼロは普通か」「30歳で預金1,000万超えの奴は何を食べて生きているのか」といった議論が日常的に紛糾しています。可処分所得が伸び悩む日本において、資産形成は単なる余剰資金の保管ではなく、徹底した戦略に基づいた生活防衛手段へと変貌を遂げています。

一般に知られていない盲点とネットの誤解|「貯金ゼロ=浪費家」ではない
ネット上の言説で頻繁に見られるのが、「30歳で貯金ゼロの人間は計画性がない浪費家だ」という短絡的な自己責任論です。しかし、実際の取材や社会調査のミクロデータを分析すると、そこには個人の努力だけでは抗えない構造的要因が横たわっています。
第1の要因は、奨学金の返済負担です。大学生の約半数が何らかの奨学金を利用している現代において、30歳前後は毎月1万5,000円〜3万円の返済を7〜8年連続で払い続けている真っ最中です。この固定負債が存在するだけで、資産形成のスタートラインは同世代と比べて数百万円後方に押し下げられます。
第2の要因は、20代後半から30歳にかけて集中するライフイベント費用です。自己投資としての大学院進学やスキルアップ転職に伴う一時的な減収、友人の結婚ラッシュによるご祝儀貧乏、さらには自身の挙式や引っ越しなど、現金の流出イベントが短期間に密集します。
貯蓄残高が一時的に落ち込んでいる背景には、過去の自己投資やライフステージ移行のコストを支払っているケースが多々あります。目先の通帳残高だけで自身を過度に責め立てる必要はありません。
30歳からの資産形成格差を埋める「新NISA」と「手取り貯蓄割合」
30歳という節目の年齢において、今後10年間の資産規模を決定づける最重要ファクターは、「手取りの何%を貯蓄・投資へ回せるか」という割合の厳守です。一般的なファイナンシャルプランニングにおける30代理想の貯金額の達成基準は、手取り収入の15%〜20%とされています。
手取り月収が25万円であれば、毎月3万7,500円〜5万円を確実に手元から隔離することが基本セオリーとなります。この継続を可能にするのが、もはや資産形成の標準インフラとなった新NISAの徹底活用です。
低金利環境が常態化する中、大手メガバンクの普通預金に現金を放置しておくだけでは、年2%前後のインフレによって資産の実質的購買力は年々削り取られていきます。毎月3万円であっても、新NISAのつみたて投資枠を活用して全世界株式(オルカン)やS&P500などのインデックスファンドに年利5%想定で10年間積み立てた場合、元本360万円に対して運用益を含めた資産評価額は約465万円に到達します。
「お金が余ったら貯める」という思考を捨て、「給与が入った瞬間に20%を別口座や新NISA口座に自動送金する」仕組みを構築できた者だけが、中央値の泥沼から脱出できるのです。
【プロの結論】資産形成を加速させる人・今すぐ見直すべき人の判断基準
行動経済学や家計心理学の観点から見ると、30歳の時点で健全に資産を伸ばしていける人と、永久に蓄えが増えない人には明確な行動様式の違いが存在します。
▼ 資産形成が順調に進む人の条件:
- 固定費の削減を最優先している:格安SIMの利用、民間保険の過剰加入見直し、身の丈に合った家賃設定が完了している。
- 生活防衛資金を明確に分離している:最低限生活できる生活費の6ヶ月分を現金として確保し、それ以上の余剰資金を淡々と投資に回している。
- 他人の消費行動と比較しない:SNSで見かける派手な旅行や高級品購入に惑わされず、自己の目標資産額に基づいたライフスタイルを貫ける「心理的バウンダリー」を持っている。
▼ 今すぐ家計管理を見直すべき人の条件:
- 毎月の使途不明金が3万円以上ある:コンビニでの少額決済や使っていないサブスクリプションが放置されている。
- ボーナスを前提にした生活設計をしている:日々の赤字を賞与で補填する構造に依存しており、基本給内での収支均衡が取れていない。
- 周囲の「平均貯金額」に一喜一憂して具体策を取らない:中央値の低さに安堵し、自身の将来リスク(年金格差や親の介護費用)から目を逸らしている。
【30 歳 平均 貯金 額】に関するよくある質問(FAQ)
Q1:30歳で貯金が100万円未満なのは、世間的にやばい状況でしょうか?
A1:統計上、30代単身世帯の中央値は56万〜100万円程度であり、決してあなただけが異常に少ないわけではありません。ただし、病気や急な退職など万が一のアクシデントに耐えうる「生活防衛資金(生活費の3〜6ヶ月分)」としては危険水準です。まずは生活費3ヶ月分に相当する現金を最優先で確保し、家計の立て直しを図るべきフェーズです。
Q2:30歳時点で貯金1,000万円を達成している人の割合はどれくらいですか?
A2:金融広報中央委員会の調査データ等を分析すると、30代単身世帯で金融資産1,000万円以上を保有している層の割合は約8%〜10%程度です。およそ10人に1人の狭き門であり、新卒時からの実家暮らしや高年収職種への就航、あるいは20代前半からの徹底した株式・投信積立を継続した層に限られます。
Q3:手取り年収別の貯蓄目安はどれくらいを目標にすべきですか?
A3:手取り年収に対して「手取り年収 × 1.0倍〜1.5倍」の金融資産が、30歳時点の安全な目安とされます。例えば手取り年収が350万円であれば350万〜500万円、手取り450万円であれば450万〜650万円程度が理想です。現時点で届いていない場合は、月々の手取りの15〜20%を確実に先取り貯蓄に回す習慣からスタートさせましょう。
まとめ:今後の動向と失敗しないための判断基準
30歳の平均貯金額にまつわる議論で最も重要なのは、「平均約600万円」という見せかけの数値に踊らされず、「中央値は100万円前後」「3人に1人は貯金ゼロ」という生々しい二極化の現実を正しく認識することです。
これからの時代、社会保障費の上昇や物価高の波はさらに強まることが予想されます。他人の芝生の青さを気にする時間は無意味です。まずは自らの家計における支出構造を冷徹に洗い出し、毎月の「手取り20%の先取り貯蓄」と「新NISAによる資産保全」を淡々と軌道に乗せること。その小さな規律の積み重ねこそが、30代後半に訪れる圧倒的な資産格差から身を守る唯一の盾となります。 (出典: 30 歳 平均 貯金 額(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
