毎月の給与明細を見て、「なぜこんなに住民税が引かれているのか」「去年より手取りが減っている気がする」と疑問や不満を抱く人は少なくありません。所得税に比べて引かれる金額が大きく感じられる住民税ですが、その金額がどのように決定され、いつから天引きされているのかを正確に把握している人は意外と少ないのが実情です。
総務省や国税庁の制度設計に基づき、住民税の基本構造から年収別の引かれる金額の目安、手取り額への影響、そして社会人2年目に手取りが急減する構造的な原因までを徹底取材しました。手取りを少しでも防衛するために知っておくべき控除の活用法とあわせて分かりやすく解説します。
【2026年最新】住民税は年収いくらでいくら引かれる?早見表と手取りへの影響
会社員や公務員が毎月支払う住民税は、前年1月1日から12月31日までの1年間の所得をベースに計算されます。一般的に「課税所得の約10%」が目安とされますが、年収ごとに実際にいくら引かれるのか、単身世帯(扶養なし・社会保険料控除のみ適用)のモデルケースをもとに一覧表で整理しました。
| 額面年収 | 住民税(年間目安) | 住民税(月額天引き額) | 年間手取り額の目安 |
|---|---|---|---|
| 300万円 | 約11万5,000円 | 約9,500円 | 約235万円〜240万円 |
| 400万円 | 約17万5,000円 | 約1万4,500円 | 約310万円〜315万円 |
| 500万円 | 約24万円 | 約2万円 | 約385万円〜390万円 |
| 600万円 | 約30万5,000円 | 約2万5,400円 | 約460万円〜465万円 |
| 700万円 | 約38万円 | 約3万1,600円 | 約530万円〜535万円 |
| 800万円 | 約46万5,000円 | 約3万8,700円 | 約600万円〜605万円 |
| 1,000万円 | 約64万5,000円 | 約5万3,700円 | 約720万円〜730万円 |
年収が上がるにつれて健康保険料や厚生年金保険料といった社会保険料とともに住民税の負担額も右肩上がりに増加します。額面年収500万円の場合、毎月約2万円が住民税として差し引かれており、手取り計算を行う上では所得税(月額約1万1,000円前後)よりも大きな支出項目となっています。
住民税の計算シミュレーション|均等割と所得割の違いを基礎から理解する
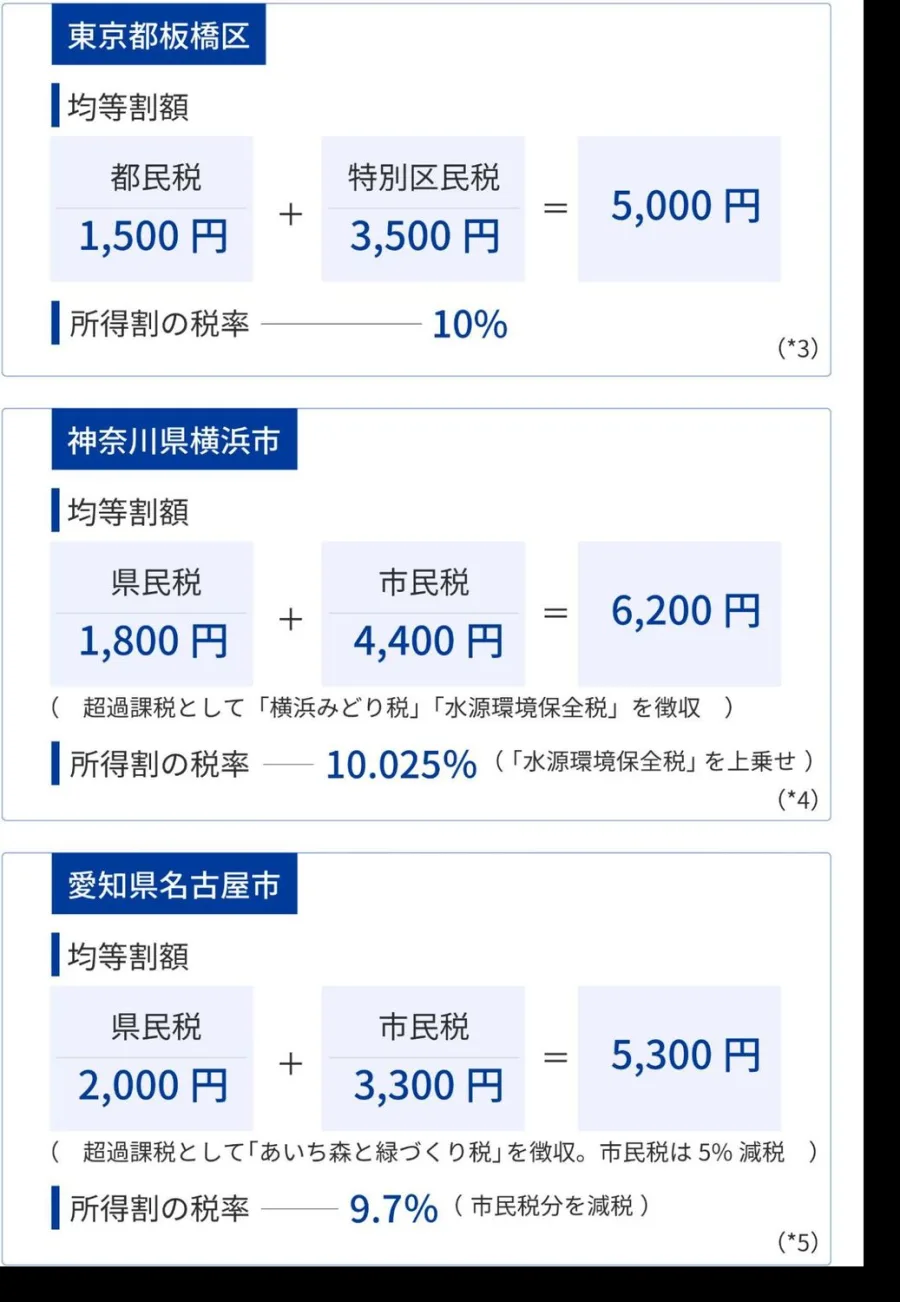
住民税の金額はブラックボックスに見えますが、計算式そのものは非常にシンプルです。住民税は「均等割」と「所得割」の2階建て構造になっています。
均等割とは、一定以上の所得がある住民全員が一律で負担する定額の税金です。標準税率は市町村民税3,000円、道府県民税1,000円に森林環境税(国税)1,000円が加わり、合計年額5,000円前後が課されます。
一方の所得割は、前年の所得金額に応じて負担する税金です。以下の3ステップで算出されます。
- 給与所得の算出:額面年収から「給与所得控除」を差し引く
- 課税所得の算出:給与所得から「基礎控除」「社会保険料控除」などの所得控除を差し引く
- 税額の算出:課税所得に一律10%(市区町村民税6%+都道府県民税4%)を掛け、税額控除を差し引く
所得税が年収に応じて5%〜45%の累進課税であるのに対し、住民税の所得割は誰でも一律10%です。そのため、年収が中堅クラス(300万〜600万円台)の会社員にとっては、所得税率(5%〜10%)と同等かそれ以上に重い負担として給与明細に現れます。
【実態検証】社会人2年目で「手取りが減った」と感じるカラクリ
SNSや職場で毎年6月頃に話題となるのが、「社会人2年目ショック」と呼ばれる現象です。「昇給したはずなのに手取りが減った」「去年より生活が苦しい」という声の正体は、住民税が引かれるタイミングにあります。
住民税は「前年の所得」に対して課税される後払いシステムです。新卒1年目は前年に給与所得がない(または学生時代の少額アルバイトのみ)ため、1年目の5月までは住民税がほぼ引かれません。しかし、社会人2年目の6月になると、1年目の年収(1月〜12月分)をもとに計算された住民税の天引きが一斉にスタートします。
月給25万円(年収約350万円)の新卒社員の場合、2年目の6月から毎月約1万1,000円〜1万3,000円の住民税が新たに差し引かれます。たとえ数千円の昇給があっても住民税の引き落とし額が上回り、結果として1年目よりも手取り振込額が減ってしまう逆転現象が起こるのです。
パート・扶養の壁と住民税非課税世帯のボーダーライン
パートやアルバイトで働く配偶者や学生にとって、「いくらまでなら住民税がかからないのか」というボーダーラインは極めて重要です。いわゆる「年収の壁」には所得税と住民税で明確な違いが存在します。
所得税の課税ラインが一般的に「103万円」であるのに対し、住民税が課税され始めるラインは年収「約100万円」(自治体により93万〜100万円)です。年収が100万円を超えると均等割が、103万円を超えると所得割が課税され始めます。
加えて、社会保険上の扶養から外れる「106万円の壁(社会保険加入対象の拡大)」や「130万円の壁」を超えると、住民税だけでなく健康保険料や厚生年金保険料が自己負担となり、年間で十数万円単位の手取り減が発生します。世帯全体の手取りを最大化するためには、住民税の発生ラインと社会保険の加入要件を正しく切り分けて管理することが不可欠です。
また、世帯全員の所得が一定基準を下回る「住民税非課税世帯」になると、住民税が免除されるだけでなく、国民健康保険料の減免や自治体の各種給付金・行政支援の対象となります。単身者の場合、給与収入でおよそ100万円以下(課税所得45万円以下)が非課税世帯の目安です。
普通徴収と特別徴収の違い|決定通知書の見方とチェックポイント
住民税の納税方法には「特別徴収」と「普通徴収」の2種類があります。
特別徴収は、会社が従業員に代わって毎月の給与から税金を天引きし、年12回に分けて自治体に納付する方法です。会社員や公務員は原則として特別徴収が義務付けられています。一方の普通徴収は、個人事業主やフリーランス、退職した人が、自治体から送られてくる納付書を使って年4回(通常6月・8月・10月・翌年1月)に分けて自分で納付する方法です。
毎年5月〜6月頃に会社から配布される「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定・変更通知書」には、前年の総所得、適用された控除額、そして今後1年間の天引き額がすべて明記されています。年末調整で提出した生命保険料控除や扶養控除が正しく反映されているか、必ず手元の通知書で「所得控除の合計額」を確認する習慣をつけましょう。
住民税を減税・節税する確実な手段|ふるさと納税と控除の活用
「住民税が高すぎる」と感じる場合、制度上認められた控除を適切に活用することで負担を軽減できます。最も即効性があり確実な方法が「ふるさと納税(寄附金控除)」です。
ふるさと納税を行うと、自己負担額2,000円を除く全額が翌年度の住民税(および一部所得税)から控除されます。翌年支払うべき税金を前払いしつつ返礼品を受け取れるため、実質的な生活費の削減につながります。年収や家族構成によって控除上限額が異なるため、事前に各ポータルサイトのシミュレーターで上限額を試算しておくことが鉄則です。
加えて、個人型確定拠出年金(iDeCo)の掛け金は全額が小規模企業共済等掛金控除として所得から差し引かれるため、毎月の掛け金に応じて住民税・所得税がダイレクトに節税できます。年間10万円を超える医療費を支払った場合の「医療費控除」や、市販の対象医薬品を購入した際の「セルフメディケーション税制」も、確定申告を行うことで住民税の減額に直結します。
【プロの結論】住民税の仕組みを理解して計画的な家計防衛を住民税は前年の所得に対して後から請求される税金であるため、転職、独立、退職、あるいはボーナスの減少などによって収入が落ちた翌年に、もっとも重い負担としてのしかかります。「収入が多い年に翌年の住民税分をあらかじめプールしておく」という資金計画が、家計破綻を防ぐ最大の防衛策です。
住民税の仕組みと計算ロジックを把握し、ふるさと納税やiDeCoなどの公的制度を活用して、手取りを最大化するマネーリテラシーを身につけましょう。
【住民 税 いくら】に関するよくある質問(FAQ)
Q1:住民税はいつからいつまでの給料に対してかかりますか?
A1:住民税は「前年1月1日から12月31日までの1年間」の所得に対して課税されます。その確定した税額を、翌年6月から翌々年5月までの12回に分けて給与天引き(特別徴収)されます。
Q2:退職した後の住民税はどうやって支払うのですか?
A2:退職時期によって異なります。1月〜5月に退職した場合は最後の給与や退職金から5月分までが一括天引きされるのが一般的です。6月〜12月に退職した場合は、自分で納付書で支払う「普通徴収」に切り替えるか、最後の給与からの一括徴収を選択します。
Q3:年収がいくらから住民税を払う必要がありますか?
A3:一般的な会社員・パートの場合、給与年収が「約100万円」を超えると住民税の均等割が課税され始めます(お住まいの自治体によって93万〜100万円と若干異なります)。所得割は年収103万円超から発生します。
住民税は前年所得の約10%が翌年に課税される後払い方式であり、社会人2年目の手取り減少や退職後の重い負担感を生み出す構造的な要因となっています。額面年収に応じた引かれる金額の目安を把握し、決定通知書の記載内容を確認した上で、ふるさと納税やiDeCoといった公的控除制度を活用することが、確実な家計防衛への第一歩です。