マイホームの新築時やリフォームに合わせて「愛車を雨風や紫外線から守りたい」「雨の日の乗り降りをスムーズにしたい」とカーポートの設置を検討する際、多くの人が直面するのが固定資産税の疑問です。ネット上では「カーポートを付けたら税金が跳ね上がった」「いや、カーポートなら1円もかからない」といった相反する情報が飛び交っており、判断に迷うケースが後を絶ちません。
実際のところ、エクステリアの構造によって課税・非課税の境界線は法律上きわめて明確に線引きされています。知らずにオプションを追加して思わぬ課税対象になったり、建築基準法上のルールを見落としてトラブルに発展したりしないよう、2026年現在の最新基準に基づいた正しい知識を押さえておく必要があります。
課税対象になる・ならない境界線|家屋認定基準の「3要素」を解説
地方税法において、固定資産税の課税対象となる「家屋」とみなされるには、不動産登記規則第111条等に基づく3つの家屋認定基準をすべて満たす必要があります。自治体の資産税課はこの基準に厳密に従って現地調査を行います。
その3要素とは、基礎等で地面に強固に固定されているかを示す「土地定着性」、雨風をしのげる屋根と周囲の壁があるかを示す「外気分断性」、そして居住・作業・貯蔵などの目的に即座に使用できる状態にあるかを示す「用途性」です。
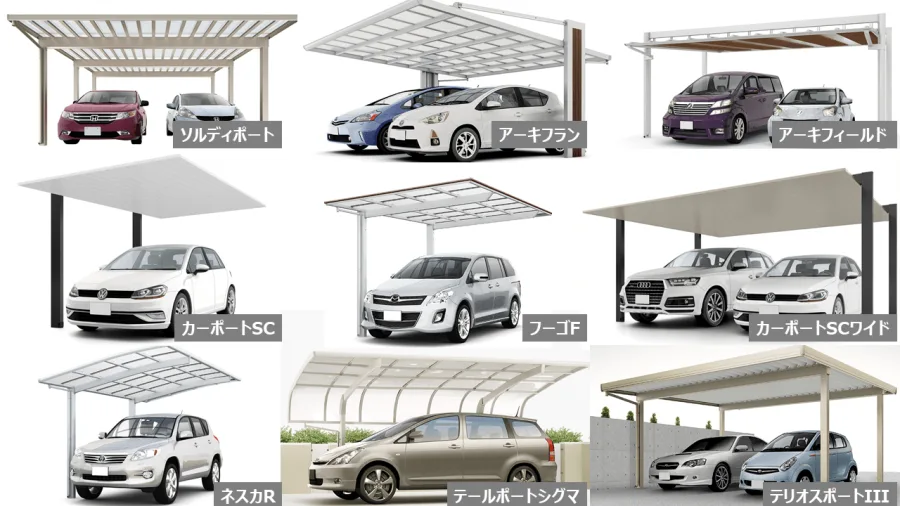
一般的なカーポートは柱を地中に埋め込んでコンクリートで固定するため「土地定着性」があり、車庫としての「用途性」も備えています。しかし、壁がなく吹きさらしの構造であるため、3要素のうち「外気分断性」を満たしません。そのため、一般的な柱と屋根だけのカーポートには固定資産税がかからないというのが法的な結論です。
カーポートとガレージ・ガレージハウスの決定的な違いと税額比較
同じ「車を停めるスペース」であっても、構造が異なれば税負担は大きく変わります。カーポートとシャッター付きガレージ、あるいは建物と一体化したビルトインタイプのガレージハウスでは、固定資産税の扱いに明確な違いが生じます。
独立型のガレージやシャッター付き車庫は、基礎があり、屋根と3面以上の壁で囲まれているため「家屋認定基準の3要素」をすべて満たします。当然ながら課税対象となり、構造や延床面積に応じて年間およそ1万5,000円〜3万円程度の固定資産税が課され続けます。
加えて、住宅本体に組み込まれたビルトインガレージ(ガレージハウス)の場合、固定資産税評価額の計算において建物の総床面積に含まれます。電動シャッターや充実した換気設備、強固な耐力壁などを導入すると再建築価格が高く評価され、一般的な居室と同等以上の評価額が算出されるケースも珍しくありません。初期費用だけでなく、長期的な保有コストまで見据えた設備選びが不可欠です。
サイドパネルの後付けは要注意!課税対象へ化ける落とし穴
「標準のカーポートなら税金がかからない」と安心している方に最も注意してほしいのが、サイドパネル(目隠しパネル・防風スクリーン)の設置です。プライバシー保護や横降りの雨・雪を防ぐ目的でオプション追加する人が多い部材ですが、選び方を誤ると課税リスクが生じます。
パネルを1面だけ、あるいは上段のみに取り付ける程度であれば外気分断性なしと判断されますが、「3方向以上を隙間なく地面近くまで覆ってしまう」と、実質的に壁に囲まれたガレージと同一とみなされる可能性が一気に跳ね上がります。
特に新築引き渡し後にDIYやリフォームでサイドパネルを追加した際、航空写真や巡回調査で「壁面構造」と判断され、後から追徴されるトラブルも報告されています。サイドパネルを取り付ける際は、完全に囲い込まず適度に通気スペースを残す設計にしておくことが賢明な防衛策です。
自治体の家屋調査のタイミングと所有者の申告義務の実情
固定資産税の調査は、通常新築住宅が完成した数ヶ月以内に市役所や町村役場の税務担当者が現地を訪れて行われます。この調査タイミングですでにカーポートが設置されていても、前述の通り開放型であれば家屋台帳に登録されることはありません。
一方、建物を新築した後にカーポートやガレージを追加工事した場合、所有者に申告義務があるのかという疑問が浮かびます。独立型の開放型カーポートであれば家屋ではないため、固定資産税に関する申告は不要です。
ただし、壁で囲まれたガレージを後付けした場合は家屋の増築にあたるため、原則として増築後1ヶ月以内の登記申請(表題登記)および自治体への申告が大切です。自治体側も近年は高解像度の航空写真やGIS(地理情報システム)を活用して未申告の増築建造物を把握しているため、申告を怠ると過去に遡って課税される恐れがあります。
税金以外にも要注意!建築確認申請と建蔽率オーバーの法的リスク
カーポートの設置において、固定資産税と同じくらい見落としがちなのが建築基準法上の扱いです。固定資産税上は「家屋」にならなくても、建築基準法上は屋根と柱がある時点で「建築物」に該当します。
建築物に該当するということは、敷地面積に対する建築面積の割合である「建蔽率(けんぺいりつ)」の計算対象に含まれることを意味します。敷地いっぱいに家を建てている場合、カーポートを追加したことで建蔽率オーバー(違法建築)になってしまう事態が多発しています。
また、防火地域や準防火地域に設置する場合、または10平米を超える規模で増築を行う場合は、原則として建築確認申請の手続きが必要です。一般的な外構工事の費用相場は、1台用で15万〜30万円前後、2台用で40万〜80万円前後ですが、確認申請を依頼する場合は別途5万〜10万円ほどの手数料や設計費用が発生します。後々のトラブルを防ぐためにも、設計段階で建蔽率の余力を必ず施工業者に確認しておきましょう。
【カーポートの固定資産税】に関するよくある質問(FAQ)
Q1:2台用や3台用の大型カーポートを設置しても固定資産税はかかりませんか?
A1:サイズが大きくなっても、壁がなく柱と屋根だけの吹きさらし構造である限り「外気分断性」がないため、固定資産税はかかりません。ただし、サイズが大きくなるほど建築面積が増えるため、建蔽率の上限オーバーにはより一層の警戒が必要です。
Q2:折板屋根(スチール製)の頑丈なカーポートは課税対象になりますか?
A2:積雪地帯や台風対策で人気の高いスチール折板屋根カーポートであっても、周囲が壁で囲まれていなければ固定資産税の対象外です。屋根の素材や強度の違いだけで家屋と認定されることはありません。
Q3:後からカーポートを付けた場合、固定資産税の調査員が急に見に来ることはありますか?
A3:外構工事単体で自治体の調査員が敷地内に立ち入るケースは稀ですが、自治体の定期的な巡回や航空写真の比較によって形状確認が行われることはあります。外観から明らかに壁面で覆われているように見える場合は、現況確認の問い合わせが入る可能性があります。
カーポートの固定資産税をめぐるルールは、「屋根と柱のみのオープン構造であれば非課税」「3面以上を壁やパネルで塞ぐと課税対象」というシンプルな原則に基づいています。過度に税金を恐れて利便性の高いエクステリアを諦める必要は一切ありません。
重要なのは、目隠しパネルを過剰に設置してガレージ化させないこと、そして税金面だけでなく建築基準法上の建蔽率や確認申請の要否を事前にクリアにしておくことです。信頼できる外構専門業者と綿密に打ち合わせを重ね、愛車と家計の双方を守る快適なカーライフを実現させてください。